「NISAには2つの投資枠があるって聞いたけど、何が違うの?」
「つみたて投資枠と成長投資枠、どっちを使えばいいの?」
「2つとも使っていいの?」
NISAを始めようとすると、このような疑問を持つ人も多いのではないでしょうか。
2024年から始まった新しいNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
名前だけを見ると、「つみたて投資枠は積立専用」「成長投資枠は大きく儲けるための枠」のように思ってしまうかもしれません。
しかし、実際には少し違います。
この記事では、つみたて投資枠と成長投資枠の違いを、投資初心者にも分かりやすく解説します。
そもそも新NISAとは?
まず、NISAについて簡単におさらいしましょう。
NISAとは、投資によって得られた利益が非課税になる制度です。
通常、株式や投資信託などに投資して利益が出ると、その利益には原則として約20%の税金がかかります。
一方、NISAを利用して投資した場合、一定の範囲内で利益が非課税になります。
2024年からNISA制度が大きく変わり、現在は「つみたて投資枠」と「成長投資枠」の2つの枠を利用できるようになりました。
そして大切なのが、
つみたて投資枠と成長投資枠は、どちらか一方しか使えないわけではありません。
2つの枠を併用することができます。
NISAについては下記の記事で詳しく解説しています。
関連記事:NISAとは?仕組みやメリットを初心者向けに分かりやすく解説
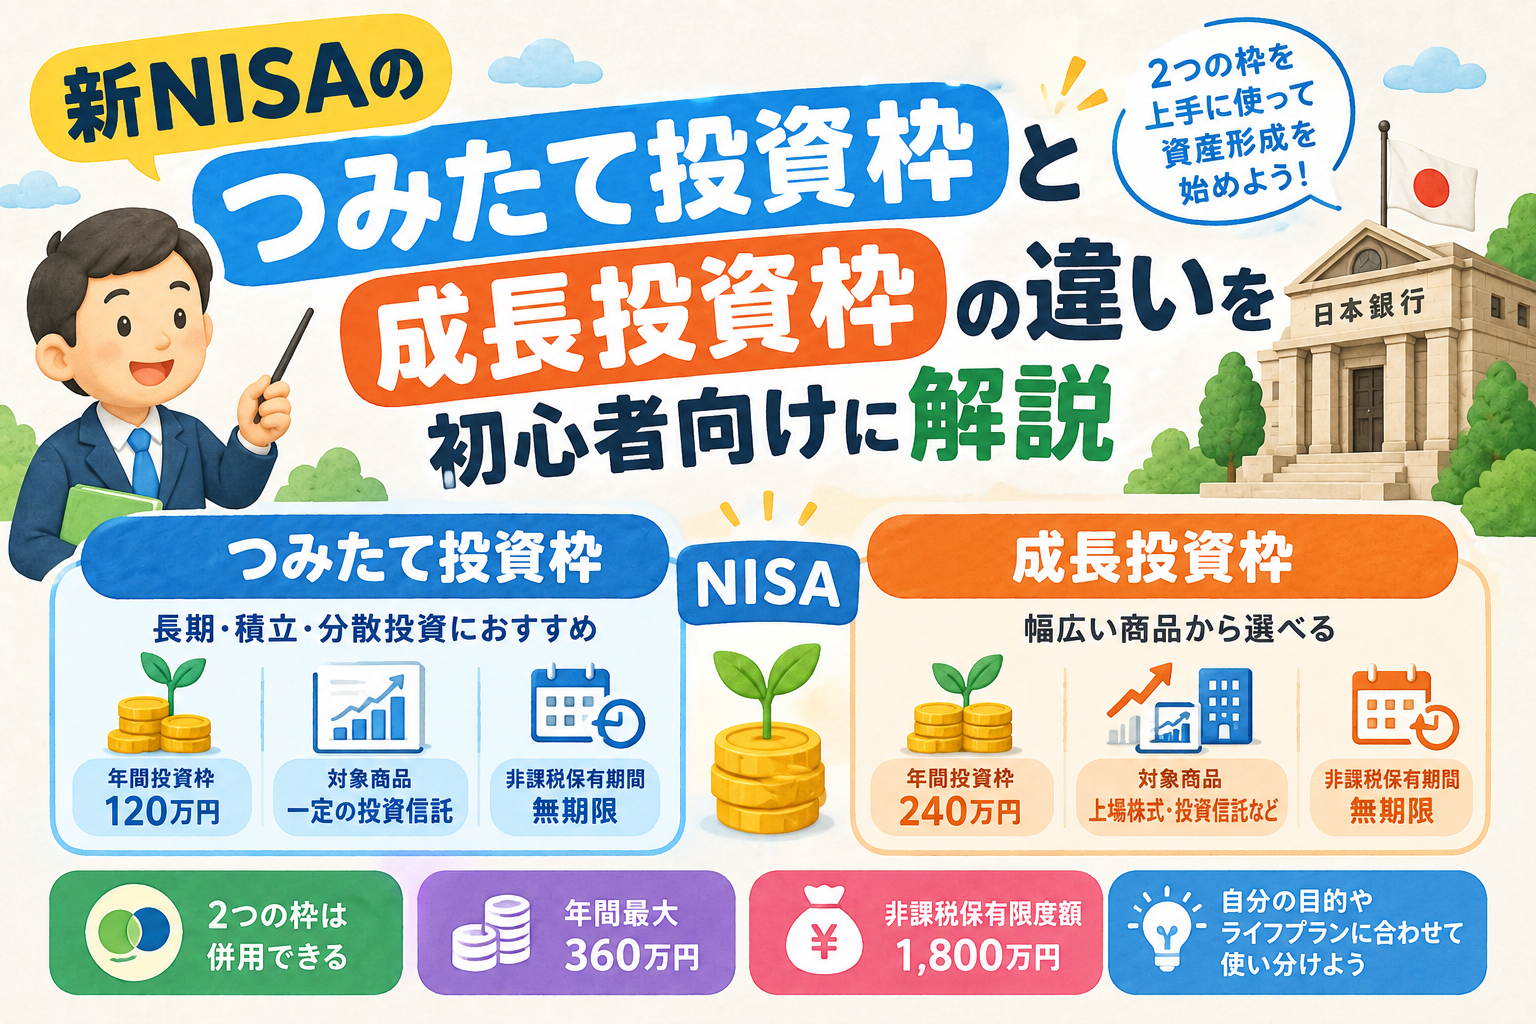
つみたて投資枠と成長投資枠の違い
まずは、それぞれの違いを表で見てみましょう。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 2つの枠の併用 | できる | できる |
| 非課税保有期間 | 無期限 | 無期限 |
| 非課税保有限度額 | 1,800万円 | 1,200万円※ |
| 主な対象商品 | 一定の投資信託 | 上場株式・投資信託など |
| 投資の考え方 | 長期・積立・分散向け | より幅広い商品から選べる |
※成長投資枠の1,200万円は、NISA全体の1,800万円の内数です。
このように、大きな違いは「投資できる金額」と「投資できる商品」です。
では、それぞれ詳しく見ていきましょう。
つみたて投資枠とは?
つみたて投資枠は、名前の通り、長期的な積立投資に向いている枠です。
年間120万円まで投資できます。
対象となるのは、金融庁が定めた基準を満たした一定の投資信託です。
例えば、
- 全世界株式に連動する投資信託
- S&P500などの指数に連動する投資信託
- その他のインデックスファンド
などがあります。
ただし、すべての投資信託が対象になるわけではありません。
金融庁が対象商品を公開しているため、購入する前に確認することができます。
つみたて投資枠は「毎月積立じゃないとダメ」なの?
ここは少し勘違いされやすいところです。
「つみたて投資枠」という名前なので、
「毎月必ず積み立てなければいけないの?」
と思う人もいるかもしれません。
しかし、重要なのは長期・積立・分散投資に適した商品が対象になっていることです。
実際の積立方法や購入頻度などは、利用する金融機関によって異なる場合があります。
そのため、「つみたて投資枠=毎月必ず同じ金額を買う制度」とだけ覚えるのではなく、
長期的な資産形成をしやすいように、対象商品が絞られている投資枠
と考えると分かりやすいでしょう。
成長投資枠とは?
一方、成長投資枠は、つみたて投資枠よりも幅広い商品に投資できる枠です。
年間240万円まで投資できます。
対象となるのは、
- 上場株式
- ETF
- 投資信託
などです。
ただし、成長投資枠でもすべての商品を購入できるわけではありません。
例えば、整理・監理銘柄や、一定の条件に該当する投資信託などは対象外となっています。
成長投資枠=「リスクの高い投資をする枠」ではない
「成長投資枠」という名前から、
「リスクを取って大きな利益を狙うための枠なのかな?」
と思う人もいるかもしれません。
しかし、成長投資枠だからリスクが高い、というわけではありません。
成長投資枠では、つみたて投資枠よりも幅広い商品を選べるため、個別株やETFなどにも投資できます。
そのため、
「成長投資枠=ハイリスクな投資」
ではなく、
「つみたて投資枠よりも投資できる商品の選択肢が広い枠」
と理解するのがおすすめです。
2つの投資枠は併用できる
新NISAの大きな特徴の一つが、つみたて投資枠と成長投資枠を併用できることです。
例えば、
パターン① つみたて投資枠だけ
毎月5万円を投資する場合、
5万円 × 12か月
= 年間60万円
となります。
年間120万円のつみたて投資枠の範囲内です。
パターン② つみたて投資枠+成長投資枠
例えば、
- つみたて投資枠:年間120万円
- 成長投資枠:年間120万円
とすると、
年間240万円
をNISAで投資することができます。
もちろん、必ず両方の枠を使う必要はありません。
自分の投資目的や資金に合わせて利用できます。
年間投資枠は最大360万円
2つの枠を合わせると、年間で最大360万円まで投資できます。
内訳は、
つみたて投資枠:120万円 + 成長投資枠:240万円=年間360万円
です。
ただし、
「毎年360万円投資しないと損」
という意味ではありません。
年間360万円というのは投資できる上限です。
例えば毎月3万円しか投資しなくても問題ありません。
大切なのは、自分の収入や生活費などを考えて、無理のない金額で投資することです。
NISAには1,800万円の非課税保有限度額がある
NISAには年間投資枠とは別に、非課税保有限度額があります。
現在のNISAでは、
合計1,800万円
が非課税保有限度額です。
ただし、成長投資枠で利用できるのは、そのうち1,200万円までです。
つまり、
NISA全体:1,800万円
その中に、
成長投資枠:1,200万円まで
という関係です。
「年間360万円」と「1,800万円」は何が違う?
ここはNISAを理解するうえで非常に重要です。
簡単に言うと、
年間投資枠=1年間に投資できる金額
非課税保有限度額=NISAで非課税のまま保有できる購入金額の上限
です。
例えば、毎年360万円ずつ投資すると、
1年目:360万円
2年目:360万円
3年目:360万円
4年目:360万円
5年目:360万円
となり、合計1,800万円になります。
ただし、これはあくまで「毎年上限まで投資した場合」の話です。
つみたて投資枠と成長投資枠、どっちを使えばいい?
ここが一番気になるところですよね。
ただ、
「どちらを使えば正解」というものではありません。
投資する商品や投資スタイルによって変わります。
例えば、
「全世界株式などの投資信託を毎月コツコツ積み立てたい」
という人であれば、つみたて投資枠を利用する方法があります。
一方、
「日本株や米国株、ETFなどにも投資したい」
という人であれば、成長投資枠も選択肢になります。
また、両方を組み合わせて利用することもできます。
こんな使い方もできる
例えば、
毎月5万円を全世界株式の投資信託に積み立てる
とします。
年間では、
5万円 × 12か月
= 60万円
です。
この60万円をつみたて投資枠で投資することができます。
さらに、
「ボーナスが入ったから日本株を購入したい」
という場合には、成長投資枠を利用することもできます。
このように、
コツコツ積立=つみたて投資枠
個別株やETFなど、より幅広い商品=成長投資枠
という使い分けができます。
つみたて投資枠と成長投資枠の注意点
ここまで見ると、NISAはとても便利な制度に感じるかもしれません。
しかし、いくつか注意点があります。
投資なので元本保証はない
NISAを利用しても、投資した商品の価格が下がる可能性があります。
例えば、100万円投資して80万円になった場合、NISAを利用していても損失は20万円です。
NISAは損失を防ぐ制度ではなく、利益を非課税にする制度です。
つみたて投資枠でも損失が出ることがある
「金融庁が対象商品を選んでいるなら、つみたて投資枠は安全なのでは?」
と思うかもしれません。
しかし、対象商品だからといって元本が保証されているわけではありません。
株式などを投資対象とする投資信託は、株価や為替などの影響によって価格が変動します。
そのため、つみたて投資枠でも損失が出る可能性があります。
成長投資枠を無理に使う必要はない
年間240万円まで投資できるからといって、240万円投資する必要はありません。
例えば、
「毎月3万円なら無理なく投資できる」
という人なら、
3万円 × 12か月=年間36万円
でも十分です。
NISAは「枠を全部使い切ること」が目的ではありません。
自分の生活を圧迫しない範囲で利用することが大切です。
初心者はまず「つみたて投資枠」から考えてもいい
投資を始めたばかりで、
「個別株を選ぶのは難しそう」
「まずは投資信託から始めたい」
という人の場合、つみたて投資枠から考える方法があります。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。
例えば、
- 全世界株式
- 米国株式
- その他のインデックスファンド
などがあります。
当ブログでも、
「S&P500とは?」
「全世界株式とは?」
「投資信託の選び方」
について詳しく解説しています。
NISAについて理解したら、次は**「NISAで何に投資するのか」**を考えてみるとよいでしょう。
まとめ
今回は、新NISAの「つみたて投資枠」と「成長投資枠」の違いについて解説しました。
最後にポイントをまとめます。
つみたて投資枠
- 年間120万円まで
- 長期・積立・分散投資に適した一定の投資信託が対象
- 投資初心者にも利用しやすい仕組み
- 全世界株式やS&P500などに連動する対象商品もある
成長投資枠
- 年間240万円まで
- 上場株式やETF、投資信託など幅広い商品が対象
- つみたて投資枠より選択肢が広い
- ただし対象外の商品もある
そして、
つみたて投資枠と成長投資枠は併用できます。
NISA全体では年間最大360万円まで投資でき、非課税保有限度額は1,800万円です。成長投資枠については、そのうち1,200万円まで利用できます。
ただし、NISAは「たくさん投資するほどお得」という制度ではありません。
投資にはリスクがあるため、まずは自分の生活に必要なお金を確保し、そのうえで無理なく続けられる金額から始めることが大切です。
NISAは、あくまで資産形成をサポートするための非課税制度。
制度の仕組みを理解したうえで、自分に合った使い方を考えてみましょう。
参考・出典
本記事の作成にあたり、以下の情報を参考にしています。
- 金融庁「NISAの抜本的拡充・恒久化のイメージ」PowerPoint プレゼンテーション
- 金融庁「NISAで資産形成」kou4.pdf
- つみたて投資枠対象商品 : 金融庁
- 金融庁「アクセスFSA」NISA制度の見直しについてアクセスFSA 第234号:金融庁
※本記事の内容は2026年9月時点の情報をもとに作成しています。NISAの制度や対象商品などは今後変更される可能性があります。
コメント