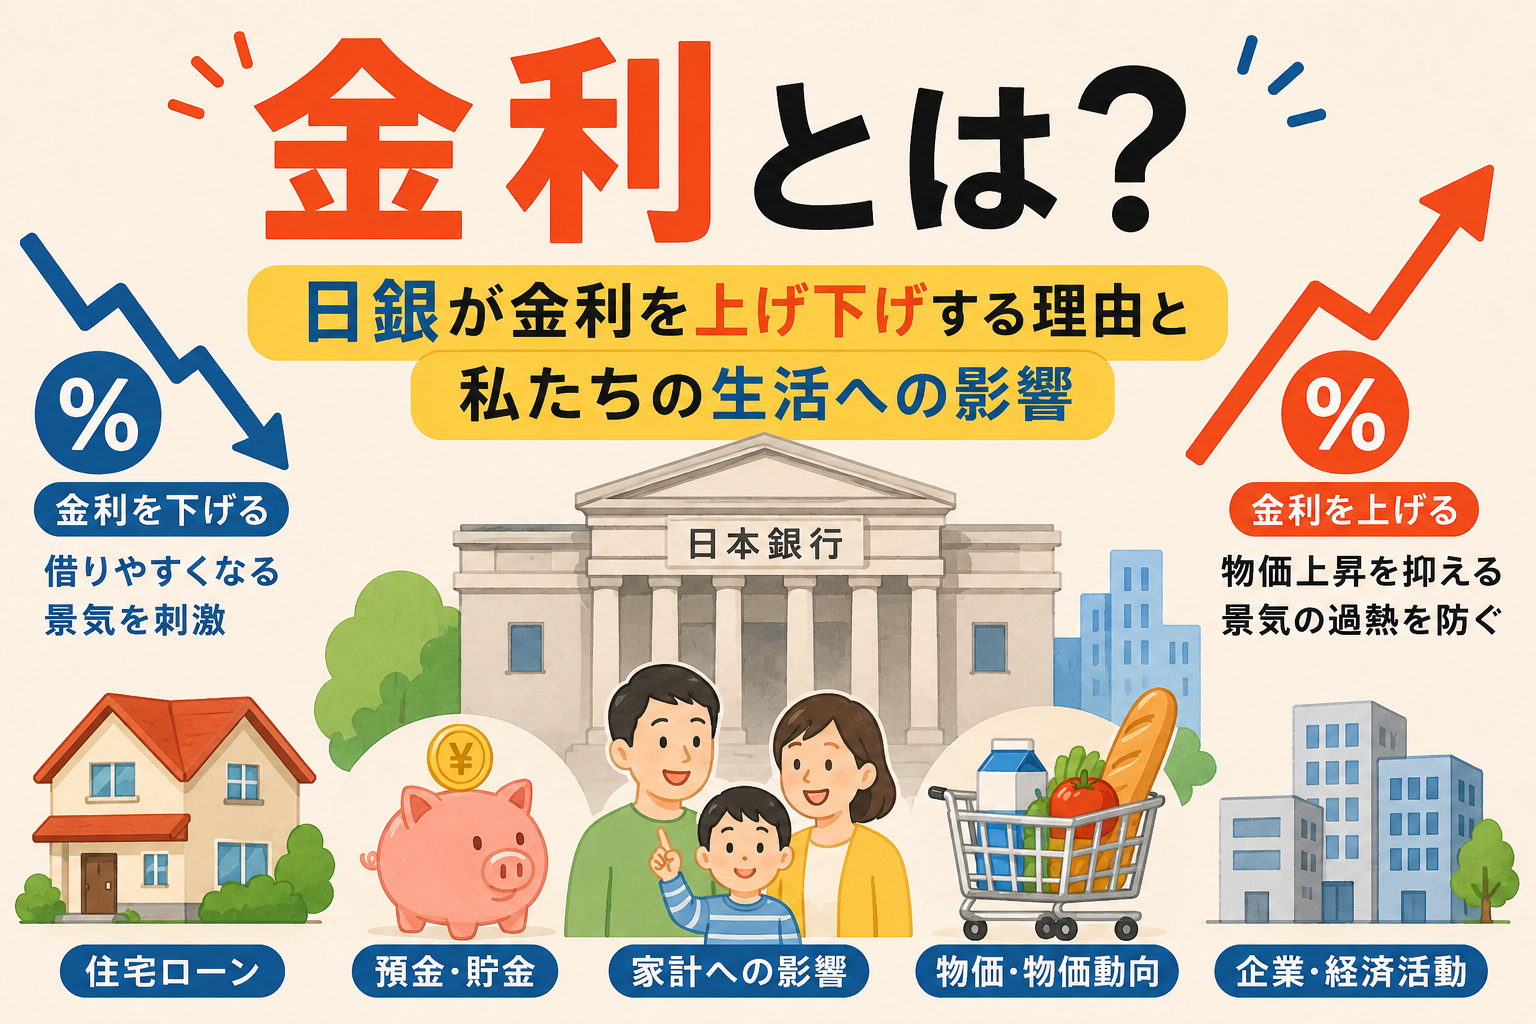
「金利が上がると住宅ローンの返済が大変になる」
こんな話を聞いたことがある人も多いのではないでしょうか。
では、なぜ金利が上がると返済の負担が増えるのでしょうか。
そもそも金利とは、いったい何を表しているのでしょうか。
実は金利は、住宅ローンだけでなく、銀行の預金や企業の設備投資、さらには円高・円安や物価にも関係しています。
日本では、長く低金利の状態が続いていましたが、2024年以降、日銀は政策金利を段階的に引き上げています。2026年6月には政策金利を1.0%程度まで引き上げ、現在はその水準を維持しています。
このように、このように、現在の日本では、長く続いた低金利から、金利を引き上げる方向へと金融政策が変化しています。
この記事では、金利の基本から、金利が上がったり下がったりすると私たちの生活にどのような影響があるのかを、できるだけ簡単に解説します。
そもそも「金利」とは?
まずは、金利の基本的な意味から見ていきましょう。
金利とは、借りたお金や預けたお金に対して、どれくらいの利息が発生するのかを割合で表したものです。
例えば、100万円を金利1%で1年間借りたとします。
この場合、
100万円 × 1% = 1万円
となるため、単純計算では1年間で1万円の利息が発生します。
つまり、100万円を借りて1年後に返す場合、元本100万円に加えて1万円を支払うことになります。
一方、銀行に100万円を金利1%で1年間預けた場合は、
100万円 × 1% = 1万円
となり、1万円の利息を受け取ることになります。
このように、
お金を借りる → 利息を支払う
お金を預ける → 利息を受け取る
という関係があります。
ただし、実際のローンや預金では、金利の計算方法や期間などによって受け取る・支払う金額は異なります。
「金利」と「利息」は何が違う?
ここは少し混同しやすいポイントです。
簡単にいうと、
金利=利息の割合
利息=実際に支払ったり受け取ったりする金額
と考えると分かりやすいでしょう。
例えば、100万円を金利1%で借りた場合、
- 金利:1%
- 利息:1万円
となります。
つまり、「金利」は割合、「利息」は金額です。
金利はなぜ重要なの?
では、なぜニュースで「金利が上がった」「金利を引き下げた」といったことが頻繁に報道されるのでしょうか。
その理由は、金利がお金を借りる・使う・貯めるといった行動に影響するからです。
例えば、金利が低ければ、お金を借りるときに支払う利息が少なくなります。
すると、
「今なら住宅ローンを組みやすそう」
「新しい事業のためにお金を借りよう」
「設備投資をしてみよう」
と考える人や企業が増える可能性があります。
一方、金利が高くなると、お金を借りるための負担が大きくなります。
すると、
「今は家を買うのをやめておこう」
「新しい設備への投資は少し待とう」
と考える人や企業が増える可能性があります。
つまり、金利は個人や企業が「お金を使うか、貯めるか、借りるか」を判断するときの重要な要素なのです。
なぜ日銀は金利を上げたり下げたりするの?
ここで登場するのが、日本銀行(日銀)です。
日銀は、日本の中央銀行として物価の安定を目指して金融政策を行っています。
景気や物価の状況に応じて、金融市場の金利に働きかけることで、経済や物価に影響を与えようとします。
関連記事:日本銀行(日銀)とは?何をしているのか分かりやすく解説
金利を下げるとき
景気が弱く、企業や個人がお金を使いにくい状況では、金利を低くすることで経済を刺激する方向に働きかけることがあります。
金利が下がる
↓
お金を借りるコストが下がる
↓
住宅購入や企業の設備投資などが増えやすくなる
↓
消費や投資が活発になる
↓
景気を刺激する方向に働く
という流れです。
金利を上げるとき
一方、物価が上がりすぎている場合には、金利を引き上げることで経済の過熱や物価上昇を抑える方向に働きかけます。
金利が上がる
↓
お金を借りるコストが上がる
↓
住宅購入や企業の設備投資などが抑えられやすくなる
↓
消費や投資が落ち着く
↓
物価が上がる勢いを抑える方向に働く
という流れです。
ただし、金利を上げれば必ず物価が下がるわけではありません。
物価は、原材料価格や為替、海外の経済状況など、さまざまな要因によって変化します。
そのため、日銀は経済や物価の状況を見ながら金融政策を行っています。
関連記事:なぜ物価上昇は止まらないのか?インフレの仕組みと私たちの生活への影響
金利が上がると私たちの生活はどう変わる?
金利が上がると、私たちの生活にもさまざまな影響があります。
住宅ローンの負担が増える可能性がある
金利上昇の影響を受けやすいものの一つが住宅ローンです。
特に変動金利型の住宅ローンでは、金融機関の金利が上昇すると、借り入れの負担が増える可能性があります。
例えば、住宅ローンの金利が上昇すると、
金利上昇
→ 住宅ローンの金利が上昇する可能性がある
→ 利息負担が増える可能性がある
→ 毎月の返済額などに影響する可能性がある
という流れになります。
そのため、これから住宅を購入する人だけでなく、すでに住宅ローンを利用している人にとっても金利の動きは重要です。
預金でもらえる利息が増える可能性がある
金利が上がることは、すべての人にとって悪いわけではありません。
銀行の預金金利が上昇すれば、銀行にお金を預けている人が受け取れる利息が増える可能性があります。
例えば、100万円を預けていて、
金利0.1% → 年間1,000円
だったものが、
金利1% → 年間1万円
になると、受け取れる利息は大きく変わります。
もちろん、実際の預金金利は銀行や商品によって異なります。
企業の設備投資が抑えられる可能性がある
金利が上がると、企業がお金を借りるためのコストも高くなります。
例えば、企業が銀行からお金を借りて新しい工場や機械を購入するとします。
金利が低ければ、
「借りてでも設備投資をしよう」
と判断しやすくなります。
しかし、金利が上昇すると、
「これだけ利息を払うなら、今は投資を控えよう」
と判断する企業が増える可能性があります。
そのため、金利上昇は企業の設備投資を抑える方向にも働きます。
円高・円安にも影響する
金利は、為替にも影響する可能性があります。
例えば、日本の金利と海外の金利の差が変化すると、投資家が「どの国の通貨を持つか」を考える際の判断材料になります。
その結果、円を買う動きや売る動きが変化し、円高・円安につながることがあります。
ただし、
「金利が上がれば必ず円高になる」
というわけではありません。
為替は海外の金利、経済状況、投資家の予想など、さまざまな要因によって動きます。
関連記事:円安・円高とは?仕組みと私たちの生活への影響を分かりやすく解説
金利が下がると生活はどう変わる?
では、反対に金利が下がるとどうなるのでしょうか。
基本的には、金利が上がった場合とは反対の方向に働きます。
住宅ローンなどを借りやすくなる
金利が下がると、住宅ローンなどの借り入れにかかる利息が少なくなる可能性があります。
そのため、
金利低下
→ 借り入れの負担が減る
→ 住宅購入などをしやすくなる
という方向に働きます。
企業が投資しやすくなる
企業にとっても、お金を借りるコストが低くなります。
そのため、新しい工場を建てたり、機械を購入したり、新しい事業を始めたりするための投資が増えやすくなります。
預金でもらえる利息は減りやすい
一方で、金利が下がると、銀行の預金金利も低下する可能性があります。
そのため、お金を預けている側からすると、受け取れる利息が少なくなる可能性があります。
まとめ
金利とは、お金を借りたり預けたりするときに発生する利息の割合です。
お金を借りる場合は、金利が高くなるほど支払う利息が増えやすくなります。
一方、お金を預ける場合は、金利が高くなるほど受け取れる利息が増える可能性があります。
また、金利は私たち個人だけでなく、企業の活動や日本経済全体にも影響します。
日銀は物価の安定を目指して金融政策を行っており、金利に働きかけることで、消費や投資、経済、物価などに影響を与えようとしています。
金利が下がる
→ お金を借りやすくなる
→ 消費・投資が増えやすくなる
→ 経済を刺激する方向に働く
金利が上がる
→ お金を借りるコストが上がる
→ 消費・投資が抑えられやすくなる
→ 物価上昇を抑える方向に働く
このように、金利は住宅ローンや預金だけでなく、企業活動や円高・円安、物価など、私たちの生活のさまざまなところに関係しています。
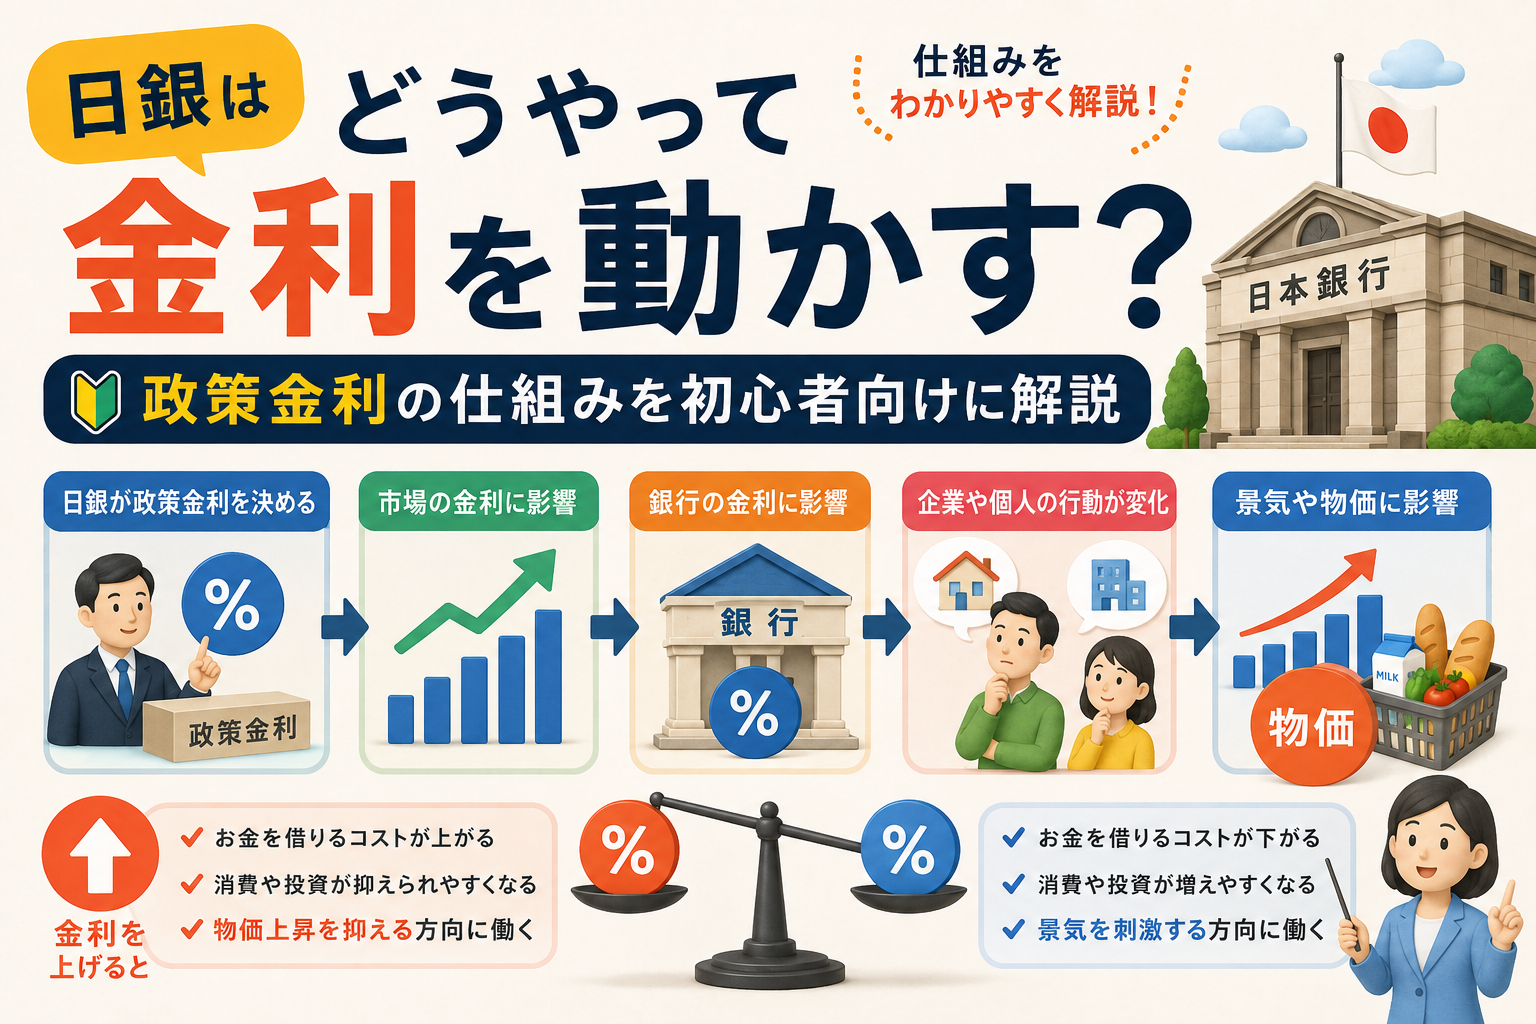
では、日銀は具体的にどのような仕組みで金利に影響を与えているのでしょうか?
次の記事では、日銀が金利を上げたり下げたりする仕組みについて、さらに詳しく解説します。
コメント