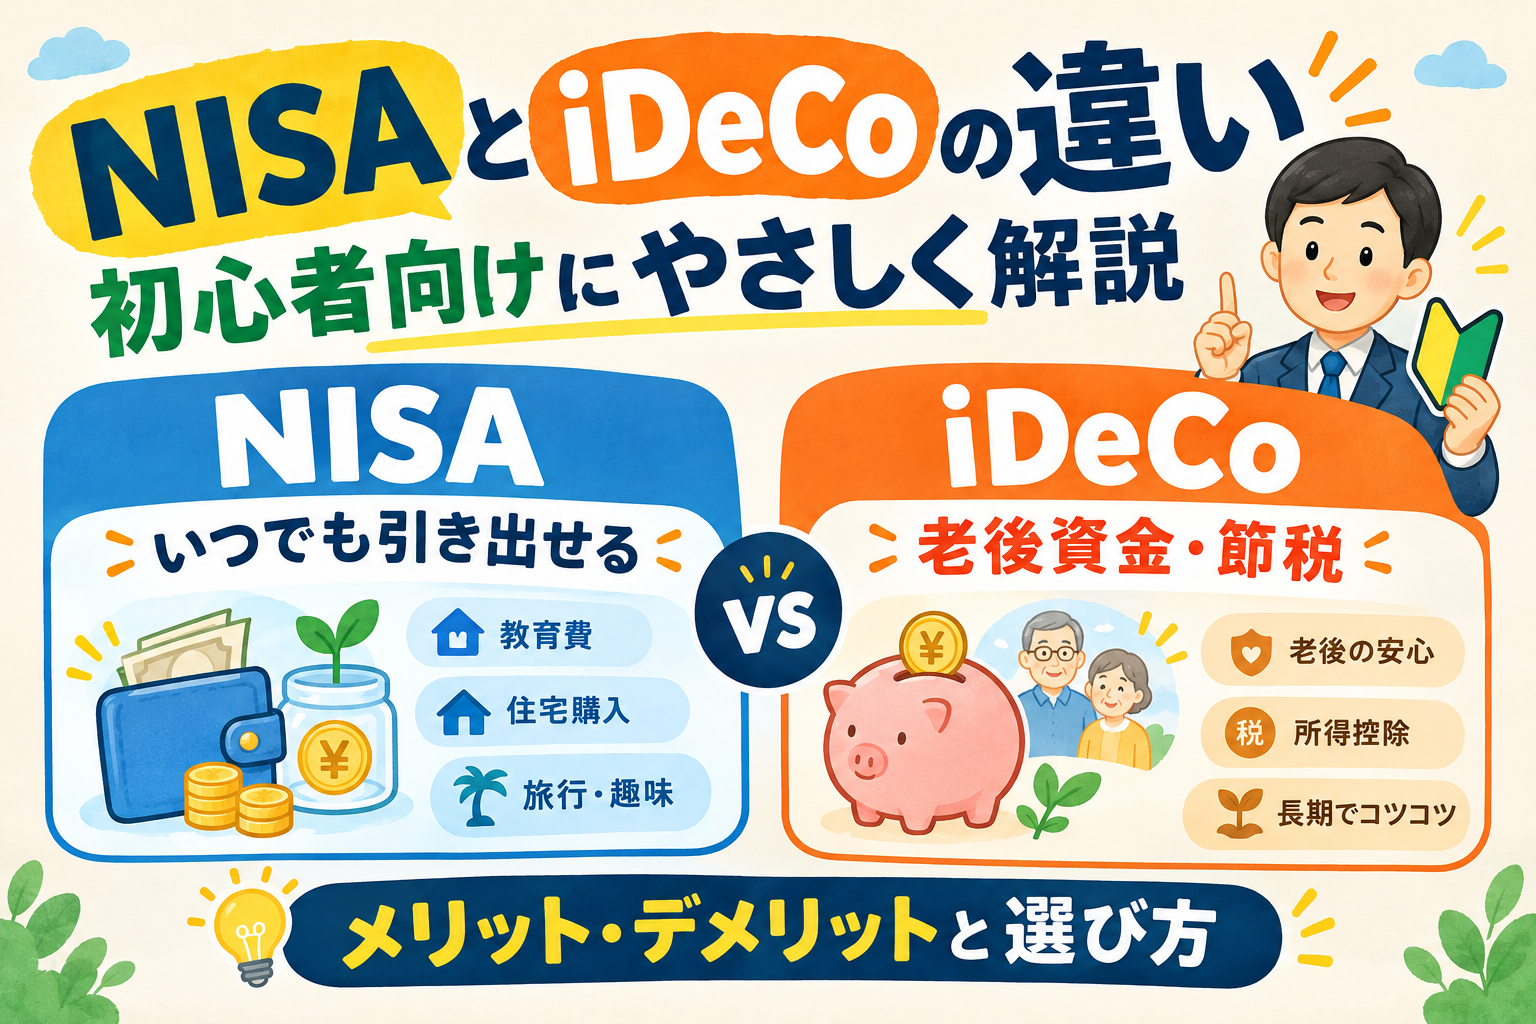
「NISAとiDeCoって何が違うの?」「投資を始めるなら、どちらを利用すればいいの?」と疑問に感じている方も多いのではないでしょうか。
NISAとiDeCoは、どちらも税制上のメリットを受けながら資産形成ができる制度です。しかし、利用する目的やお金を引き出せるタイミング、税金の優遇内容などに違いがあります。
それぞれの特徴を理解せずに始めてしまうと、必要なときにお金を使えなかったり、期待していた節税効果を得られなかったりする可能性もあります。
この記事では、NISAとiDeCoの違いを初心者向けにわかりやすく解説します。メリット・デメリットや選び方も紹介するので、自分に合った資産形成の方法を見つけるために役立ててください。
NISAとiDeCoの違いとは?
NISAとiDeCoの大きな違いは、お金を使う目的と税制上の優遇内容です。
NISAは、将来のさまざまなライフイベントに備えて資産形成をしたい人に向いています。一方、iDeCoは、主に老後の生活資金を準備しながら節税したい人に向いている制度です。
まずは、それぞれの特徴を確認してみましょう。
NISAとは?
NISA(ニーサ)とは、投資で得た利益が非課税になる制度です。
通常、株式や投資信託などの金融商品に投資して利益を得ると、原則として約20.315%の税金がかかります。しかし、NISA口座で対象商品に投資した場合、売却益や配当金・分配金などが非課税になります。
例えば、投資によって10万円の利益が出た場合、通常の課税口座では約2万円の税金がかかりますが、NISA口座で得た利益には原則として税金がかかりません。
NISAには、次の2つの投資枠があります。
- つみたて投資枠: 長期・積立・分散投資に適した一定の投資信託などを対象とする枠
- 成長投資枠: 上場株式や投資信託などに投資できる枠
2つの投資枠は併用できます。投資初心者であれば、つみたて投資枠を利用して、毎月一定額を積み立てる方法から始めることもできます。
iDeCoとは?
iDeCo(イデコ)とは、個人型確定拠出年金のことです。
自分で掛金を積み立て、投資信託や定期預金などの金融商品を選んで運用し、原則として60歳以降に老後資金として受け取る制度です。
iDeCoの特徴は、運用益が非課税になることに加えて、積み立てた掛金が全額所得控除の対象になることです。
所得控除とは、所得税や住民税を計算するときに、一定の金額を所得から差し引ける仕組みです。
例えば、毎月1万円をiDeCoに積み立てる場合、年間の掛金は12万円になります。この12万円が所得控除の対象になるため、課税所得などの条件によっては、所得税や住民税の負担を軽減できます。
ただし、実際の節税額は所得や税率などによって異なり、課税所得がない人などは掛金の所得控除によるメリットを受けられません。
また、iDeCoは老後資金を準備するための制度なので、原則として60歳になるまで資産を引き出せない点に注意が必要です。
NISAとiDeCoの違いを比較表で解説
NISAとiDeCoの違いを、項目ごとに比較してみましょう。
| 比較項目 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い目的の資産形成 | 老後資金の準備 |
| 主な税制メリット | 投資で得た利益が非課税 | 掛金の所得控除・運用益の非課税など |
| お金の引き出し | 必要なタイミングで売却・出金できる | 原則60歳まで引き出せない |
| 投資できる商品 | つみたて投資枠・成長投資枠の対象商品 | iDeCoの取扱金融機関が用意する商品 |
| 年間の投資・拠出上限 | 合計最大360万円 | 職業や企業年金などによって異なる |
| 非課税で保有できる期間 | 無期限 | 運用中の利益は非課税 |
| 掛金の所得控除 | なし | あり(本人が拠出した掛金) |
| 受け取り時の税制 | 売却益などは原則非課税 | 受け取り方などに応じた税制上の優遇あり |
※2026年10月時点の制度を前提としています。iDeCoの掛金上限や加入条件は、加入区分や企業年金の状況などによって異なります。受け取り時には、受給方法やほかの所得などによって税金がかかる場合があります。
このように、NISAとiDeCoは、どちらも税制上のメリットがありますが、その仕組みは異なります。
NISAはお金の使いやすさを重視する人、iDeCoは老後資金の準備と所得控除による節税を重視する人に向いている制度といえるでしょう。
NISAのメリット・デメリット
NISAを利用する前に、メリットとデメリットを確認しておきましょう。
NISAのメリット
1. 投資で得た利益が非課税になる
NISAの大きなメリットは、投資で得た利益が非課税になることです。
通常の課税口座では、投資で得た利益に原則約20.315%の税金がかかります。一方、NISA口座で対象商品に投資した場合、売却益や配当金・分配金などが非課税になります。
長期間にわたって資産を運用する場合、税金の負担を抑えながら資産形成を進められます。
2. 必要なタイミングでお金を引き出せる
NISAは、iDeCoとは異なり、原則として年齢による引き出し制限がありません。
教育費や住宅購入費、旅行資金など、将来必要になるさまざまなお金に備えられます。
ただし、投資商品は売却したいときに必ず利益が出ているとは限りません。必要な時期に相場が下落している可能性もあるため、近いうちに使う予定のお金をすべて投資に回すのは避けましょう。
3. 非課税保有期間が無期限
現在のNISAでは、非課税保有期間が無期限です。
以前のNISAには非課税期間の制限がありましたが、2024年から始まった新しいNISAでは、期限を気にせず長期的な資産形成を続けやすくなりました。
NISAのデメリット
1. 掛金の所得控除は受けられない
NISAには、iDeCoのような掛金の所得控除がありません。
NISAで得られる主な税制メリットは、投資で得た利益が非課税になることです。積み立てた金額そのものが所得控除の対象になるわけではないため、所得税や住民税の節税を重視する場合は、iDeCoとの違いを理解しておきましょう。
2. 投資なので元本割れのリスクがある
NISAは、元本が保証される制度ではありません。
投資信託や株式などは、市場の状況によって価格が変動します。そのため、購入したときよりも資産の価値が下がり、損失が発生する可能性があります。
長期・積立・分散投資などを活用してリスクを抑える工夫はできますが、損失を完全に防げるわけではありません。
iDeCoのメリット・デメリット
次に、iDeCoのメリットとデメリットを見ていきましょう。
iDeCoのメリット
1. 掛金が全額所得控除の対象になる
iDeCoの大きなメリットは、本人が拠出した掛金が全額所得控除の対象になることです。
例えば、毎月2万円を積み立てる場合、年間の掛金は24万円になります。この24万円が所得控除の対象となります。
所得税率や住民税率などの条件によっては、年間数万円程度の税負担を軽減できる場合もあります。
ただし、実際の節税額は個人の所得や税率によって異なります。所得控除のメリットを受けられるかどうかも含めて確認することが大切です。
2. 運用益が非課税になる
iDeCoでは、積み立てた資産を運用して得た利益も、運用中は非課税です。
通常の課税口座では投資利益に税金がかかりますが、iDeCoでは運用中の利益に対する課税が繰り延べられるのではなく、制度上非課税で運用できます。
長期間にわたって老後資金を準備する場合、運用益を再投資しながら資産形成を進められます。
3. 受け取り時にも税制上の優遇がある
iDeCoは、積み立てるときや運用しているときだけでなく、資産を受け取るときにも税制上の優遇があります。
受け取り方には、主に次の2つがあります。
- 一時金として受け取る: 退職所得控除の対象になる
- 年金として受け取る: 公的年金等控除の対象になる
ただし、受け取り方や加入期間、ほかの退職金・年金の状況などによって税負担は変わります。必ずしも受取額のすべてが非課税になるわけではありません。
iDeCoのデメリット
1. 原則60歳まで資産を引き出せない
iDeCoの最大の注意点は、原則として60歳になるまで積み立てた資産を引き出せないことです。
例えば、住宅購入や結婚、転職などでまとまったお金が必要になっても、iDeCoの資産を自由に取り崩すことはできません。
そのため、生活費や緊急時に必要なお金を確保したうえで、無理のない掛金を設定することが重要です。
2. 加入時や運用中に手数料がかかる
iDeCoでは、加入時や毎月の掛金の拠出、資産の管理などに手数料がかかる場合があります。
手数料は金融機関やサービスによって異なるため、加入前に確認しておきましょう。
積み立てる金額が少ない場合には、手数料が運用成果に与える影響も考慮する必要があります。
3. 所得控除のメリットは人によって異なる
iDeCoの掛金は全額所得控除の対象になりますが、誰でも同じように節税できるわけではありません。
例えば、所得税や住民税が課税されていない人は、掛金の所得控除による税負担の軽減効果を受けられない場合があります。
iDeCoを始める際は、所得控除によるメリットだけでなく、資金を長期間引き出せない点も踏まえて判断しましょう。
NISAとiDeCoはどちらがおすすめ?
ここまで、NISAとiDeCoの違いを解説してきました。
それでは、実際に資産形成を始める場合、どちらを選べばよいのでしょうか。
大切なのは、自分が何のためにお金を準備したいのかを考えることです。
NISAがおすすめな人
次のような人には、NISAが向いています。
- 投資を初めて始める人
- 将来のために幅広く資産形成をしたい人
- 教育費や住宅購入費などにも備えたい人
- 必要なタイミングで資産を引き出せるようにしたい人
- まずは少額から積立投資を始めたい人
NISAは、必要なタイミングで資産を売却・出金できるため、老後資金だけでなく、将来のさまざまなライフイベントに備えたい人にも利用しやすい制度です。
投資初心者であれば、生活防衛資金を確保したうえで、つみたて投資枠を活用する方法も選択肢になります。
iDeCoがおすすめな人
次のような人には、iDeCoが向いています。
- 老後の生活資金を計画的に準備したい人
- 所得税や住民税の負担を軽減したい人
- 長期間使う予定のないお金を積み立てたい人
- 原則60歳まで資産を引き出せなくても問題ない人
- 老後資金を自分で準備する意識がある人
iDeCoは、掛金の所得控除による節税メリットが期待できる制度です。
ただし、実際の節税効果は所得などによって異なります。また、60歳まで資産を引き出せないため、近い将来に使う予定のお金とは分けて考えることが大切です。
NISAとiDeCoは併用できる?
NISAとiDeCoは、どちらか一方しか利用できない制度ではありません。条件を満たせば、両方を併用できます。
例えば、次のような使い分けが考えられます。
- NISA:将来の住宅購入や旅行など、幅広い目的の資産形成
- iDeCo:老後の生活資金の準備と所得控除による節税
それぞれの制度の特徴を活かすことで、目的に合わせた資産形成を進められます。
ただし、最初から両方に多くのお金を積み立てる必要はありません。生活費や緊急時に備えるお金を確保し、家計に無理のない範囲で利用することが重要です。
NISAとiDeCoを始める前に知っておきたい3つのポイント
NISAとiDeCoを利用する前に、押さえておきたいポイントを3つ紹介します。
1. 生活防衛資金を確保する
投資を始める前に、まずは日常生活に必要なお金や、急な出費に備える資金を確保しましょう。
病気やけが、転職、家電の故障など、予想外の出費が発生することもあります。
こうした場面で投資資産を不利なタイミングで売却したり、iDeCoで資金が引き出せずに困ったりしないよう、当面必要なお金は預貯金などで確保しておくことが大切です。
2. 投資のリスクを理解する
NISAとiDeCoは、税制上の優遇を受けられる制度ですが、投資による損失を防いでくれるわけではありません。
投資する商品によっては、元本割れが発生する可能性があります。
投資初心者は、商品の仕組みやリスクを理解し、無理のない金額から始めることを意識しましょう。
3. 自分のライフプランに合わせて選ぶ
資産形成で大切なのは、制度そのもののメリットだけでなく、自分のライフプランに合っているかどうかです。
数年以内に住宅を購入したい人と、老後資金を長期的に準備したい人では、お金の使い方や優先順位が異なります。
将来どのような生活を送りたいのか、いつ、どのくらいのお金が必要になるのかを考えたうえで、NISAとiDeCoを使い分けましょう。
まとめ:NISAとiDeCoの違いを理解して自分に合った資産形成を始めよう
NISAとiDeCoは、どちらも税制上のメリットを活用しながら資産形成を進められる制度です。ただし、それぞれの目的や税制上の優遇、資産を引き出せるタイミングには違いがあります。
最後に、今回のポイントを整理します。
- NISA: 投資で得た利益が非課税になり、必要なタイミングで資産を引き出せる
- iDeCo: 掛金の所得控除や運用益の非課税などのメリットがあり、主に老後資金の準備に向いている
- 併用も可能: NISAで幅広い目的の資産形成を行い、iDeCoで老後資金を準備する方法もある
どちらを選ぶか迷ったら、まずは生活防衛資金を確保し、将来のお金の使い道を考えることから始めてみましょう。
制度のメリットを理解し、自分の家計やライフプランに合った方法で、無理のない資産形成を進めていくことが大切です。
※本記事は一般的な情報提供を目的としたものであり、特定の金融商品の購入や投資を推奨するものではありません。投資には元本割れのリスクがあります。制度の詳細や最新情報は、金融庁・厚生労働省などの公式情報をご確認ください。
参考出典
- 金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/index.html - 厚生労働省「iDeCoの概要」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/kyoshutsu/ideco.html - 政府広報オンライン「iDeCoが大きく変わる!2026年12月制度改正のポイントを分かりやすく解説」
https://www.gov-online.go.jp/article/202412/entry-6825.html
コメント