「NISAで毎月3万円を積み立てたら、20年後にはいくらになるんだろう?」
「将来のために投資を始めたいけれど、毎月3万円も積み立てる意味はあるの?」
このように考えている方も多いのではないでしょうか。
社会人になって間もない20代にとって、毎月3万円の積立は決して小さな金額ではありません。旅行や趣味、友人との食事など、今の生活も大切にしたいですよね。
しかし、長期的な資産形成を考えるうえで、早い段階から少しずつ投資を始めることには大きな意味があります。
結論からいうと、NISAで毎月3万円を20年間積み立てた場合、元本720万円に対して、仮に年利5%で運用できれば約1,233万円になる計算です。
この記事では、毎月3万円を20年間積み立てた場合の資産額を利回り別にシミュレーションしながら、複利の仕組みやNISAのメリット、投資を始める際の注意点を初心者向けに解説します。
※本記事のシミュレーションは一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません。
NISAで毎月3万円を20年間積み立てるといくらになる?
まずは、毎月3万円を20年間積み立てた場合の結果を見てみましょう。
20年間で積み立てる元本は、次の計算で求められます。
- 毎月の積立額:3万円
- 年間の積立額:36万円
- 積立期間:20年間
- 積立元本:720万円
つまり、運用によって利益が出なかった場合でも、自分で積み立てた720万円が資産の基準になります。
では、投資によって資産が増えた場合はどうなるのでしょうか。
利回り別シミュレーション
毎月3万円を20年間積み立て、年率3%・5%・7%で運用できたと仮定した場合の結果は以下のとおりです。
| 想定年利 | 20年後の資産額 | 運用益 |
|---|---|---|
| 0% | 720万円 | 0円 |
| 3% | 約985万円 | 約265万円 |
| 5% | 約1,233万円 | 約513万円 |
| 7% | 約1,563万円 | 約843万円 |
※毎月末に3万円を積み立て、年利を12分割した月利で複利運用する前提の概算です。税金・手数料は考慮していません。
このように、同じ毎月3万円の積立でも、運用期間や利回りによって将来の資産額には大きな差が生まれます。
特に注目したいのは、年利5%の場合です。
自分で積み立てた720万円に対して、約513万円の運用益が加わり、資産額は約1,233万円になります。
もちろん、実際の投資では毎年一定の利回りが得られるわけではありません。しかし、長期投資によって資産が成長する可能性をイメージするうえで、参考になる数字です。
なぜ長期間の積立投資で資産が増えるの?複利の仕組み
ここで重要になるのが「複利」という仕組みです。
複利とは、投資によって得られた利益を再び運用に回すことで、利益がさらに利益を生み出す仕組みのことです。
例えば、100万円を年利5%で運用した場合を考えてみましょう。
| 年数 | 資産額 |
|---|---|
| 投資開始時 | 100万円 |
| 1年後 | 105万円 |
| 2年後 | 約110.3万円 |
| 3年後 | 約115.8万円 |
| 10年後 | 約162.9万円 |
| 20年後 | 約265.3万円 |
※毎年5%で複利運用できたと仮定した試算です。
最初の1年間で得られる利益は5万円ですが、2年目は105万円に対して5%の利益が計算されます。
このように、運用で得た利益も含めて資産が増えていくのが複利の特徴です。
長期投資では、この複利の効果を活用することが重要になります。
ただし、複利は利益が出ている場合だけでなく、損失が生じた場合にも資産の減少につながる可能性があります。元本が保証される仕組みではない点には注意しましょう。
では、なぜ積立投資にNISAを利用するのでしょうか。
その大きな理由は、投資で得られた利益が非課税になることです。
新NISAの基本的な仕組みについては、以下の記事でも解説しています。
関連記事:新NISAのつみたて投資枠と成長投資枠の違いを初心者向けに解説
NISAとは?仕組みやメリットを初心者向けに分かりやすく解説
毎月3万円の積立はNISAの範囲内?
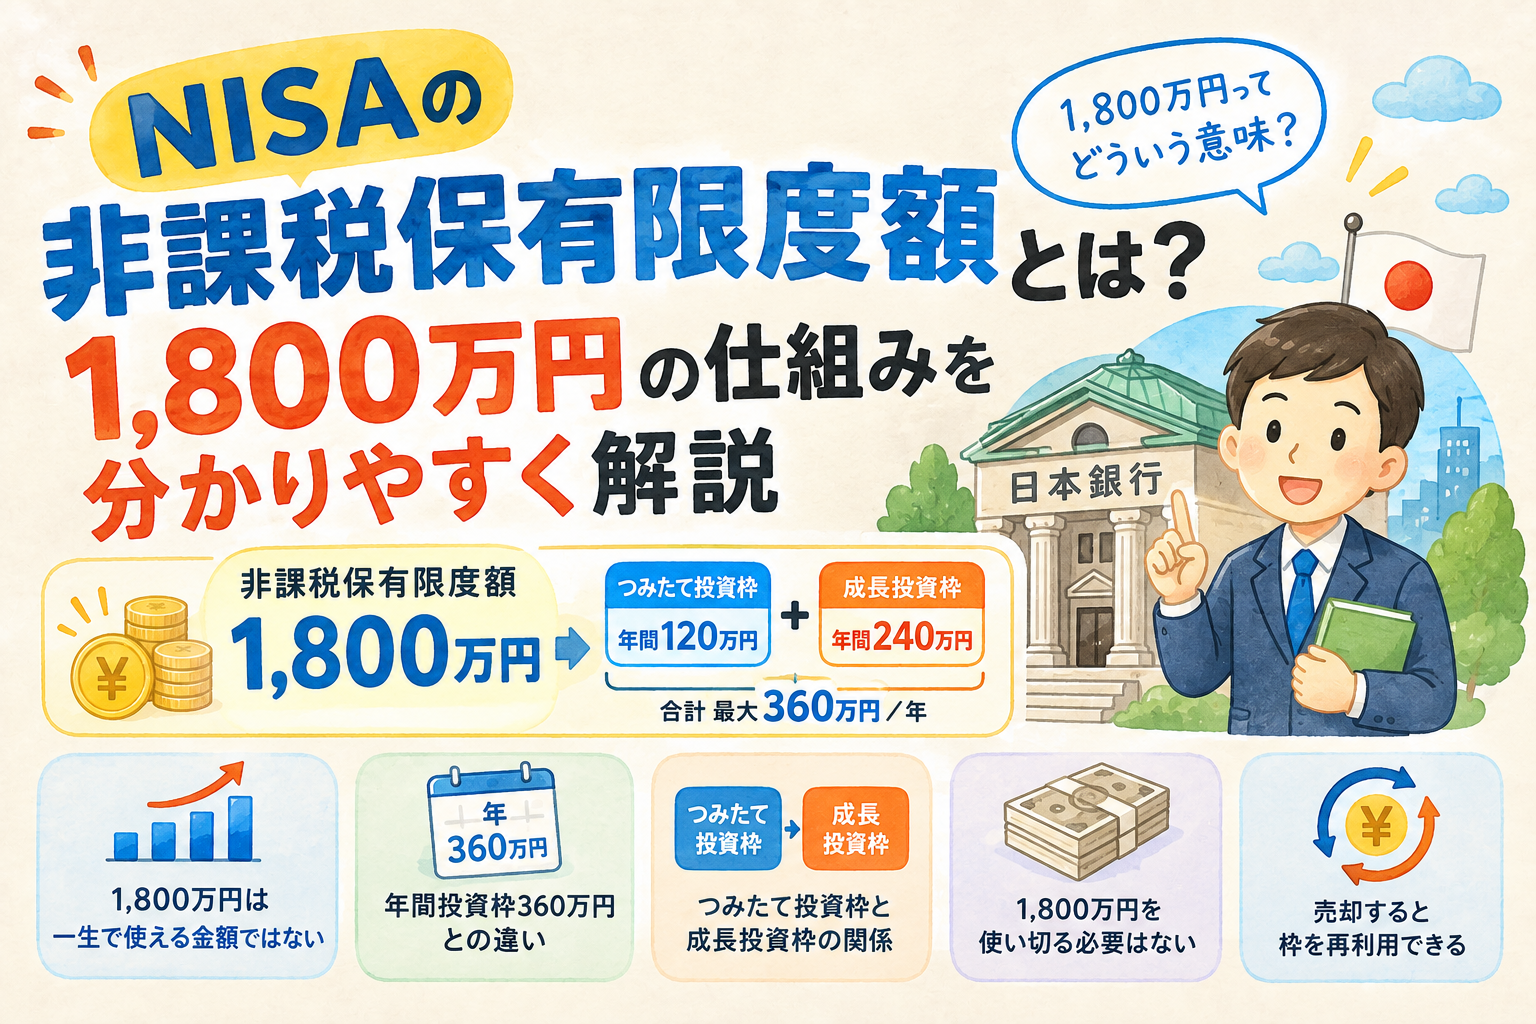
2024年から始まった新NISAには、次の2つの投資枠があります。
| 投資枠 | 年間投資上限額 |
|---|---|
| つみたて投資枠 | 120万円 |
| 成長投資枠 | 240万円 |
| 合計 | 360万円 |
毎月3万円を積み立てる場合、年間の投資額は36万円です。
そのため、つみたて投資枠の年間上限120万円の範囲内で利用できます。
また、新NISAでは非課税保有限度額が1,800万円に設定されています。
毎月3万円を20年間積み立てた場合の元本は720万円なので、他の投資で枠を使用していなければ、1,800万円の範囲内に収まります。
新NISAの基本的な仕組みについては、以下の記事でも解説しています。
関連記事:NISAの非課税保有限度額とは?1,800万円の仕組みを分かりやすく解説
毎月3万円を20年間積み立てるなら何に投資する?
NISAで積立投資を始める際、初心者が悩みやすいのが投資先です。
投資信託にはさまざまな種類がありますが、長期の資産形成を目的とする場合、代表的な選択肢として以下のような商品があります。
全世界株式やS&P500については下記の記事で詳しく解説しています。
関連記事:全世界株式全世界株式とは?メリット・デメリットやS&P500との違いを解説
S&P500とは?構成銘柄や特徴、メリット・デメリットを初心者向けに解説
S&P500と全世界株式、どっちがおすすめ?違いや特徴を初心者向けに比較
全世界株式インデックスファンド
全世界株式インデックスファンドは、日本や米国を含む世界各国の株式に幅広く投資する商品です。
特定の国だけに投資するのではなく、世界中の企業に分散投資できる点が特徴です。
例えば、世界経済全体の成長を長期的に取り込みたいと考える人にとって、検討候補の一つになります。
ただし、世界中の株式に分散していても、株式市場全体が下落すれば資産が減少する可能性があります。
S&P500連動型のインデックスファンド
S&P500は、米国の代表的な株価指数の一つです。
S&P500に連動する投資信託では、米国の主要企業を中心に投資できます。
米国企業の成長に期待する人にとって、選択肢の一つといえるでしょう。
一方で、米国市場への投資比率が高くなるため、米国経済や株式市場の影響を受けやすい点には注意が必要です。
投資信託を選ぶ際のポイント
初心者が投資信託を選ぶ際には、次のポイントを確認しましょう。
- 投資対象は何か
- 信託報酬などの運用コストはどれくらいか
- どのような指数に連動する商品なのか
- 自分のリスク許容度に合っているか
- 長期的に無理なく積み立てられるか
投資信託の選び方については、以下の記事も参考にしてください。
関連記事:投資信託の選び方とは?初心者がみるべきポイントを分かりやすく解説
NISAを始めるなら証券口座はどう選ぶ?
NISAで積立投資を始めるには、金融機関でNISA口座を開設する必要があります。
証券会社によって取扱商品やサービス、ポイント制度などが異なるため、自分に合った口座を選びましょう。
初心者が比較する際には、以下のポイントがおすすめです。
- 投資信託の取扱本数
- 投資信託の購入・保有にかかるコスト
- クレジットカード積立などのポイントサービス
- スマートフォンやアプリの使いやすさ
- サポート体制
代表的なネット証券として、SBI証券や楽天証券などがあります。
どちらが自分に合っているかは、普段利用しているサービスや投資スタイルによっても変わります。
※証券会社のサービス内容やポイント還元条件は変更される場合があるため、申込前に各社の公式サイトで最新情報を確認しましょう。
まとめ
今回は、NISAで毎月3万円を20年間積み立てた場合のシミュレーションを紹介しました。
最後に、重要なポイントを振り返りましょう。
- 毎月3万円を20年間積み立てると元本は720万円
- 年利5%で運用できた場合、資産額は約1,233万円
- 長期投資では複利の効果が期待できる
- NISAでは対象となる運用益が非課税になる
- 投資には元本割れのリスクがある
- 無理のない金額で長期的に継続することが大切
20代のうちから資産形成について考えることは、将来の選択肢を増やすことにもつながります。
もちろん、投資だけが人生のすべてではありません。旅行や趣味、大切な人との時間など、今しかできない経験も大切にしたいものです。
だからこそ、生活を犠牲にするのではなく、自分に合った金額で少しずつ資産形成を始めてみてはいかがでしょうか。
将来の自分のために、まずはNISAの仕組みを知ることから始めてみましょう。
参考・出典
※本記事は一般的な金融情報の提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任で行ってください。
コメント