「日銀が金利を引き上げた」「日銀が利上げを決めた」といったニュースを見たことがあるかもしれません。
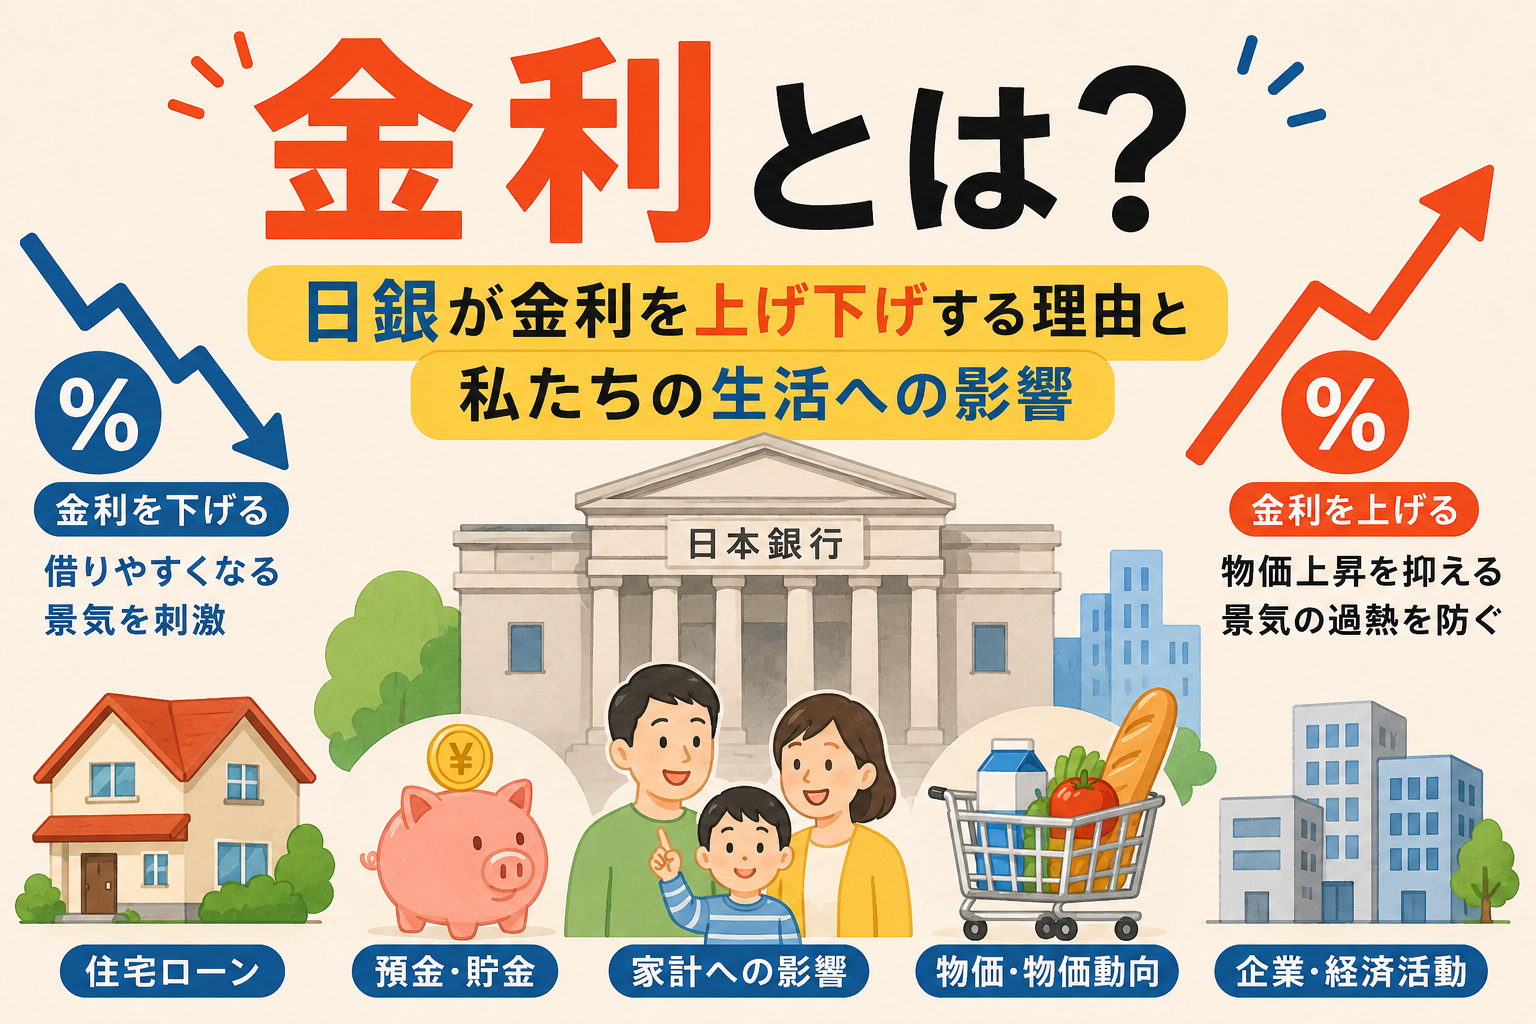
前の記事では、金利とは何なのか、そして金利が上がったり下がったりすると、住宅ローンや預金、企業の投資などにどのような影響があるのかを解説しました。下記にリンクを貼っておきます。
関連記事:金利とは?日銀が金利を上げ下げする理由と私たちの生活への影響
では、そもそも日銀はどうやって金利を動かしているのでしょうか?
日銀が銀行に対して、「明日から住宅ローンの金利を1%上げてください」と直接指示しているわけではありません。
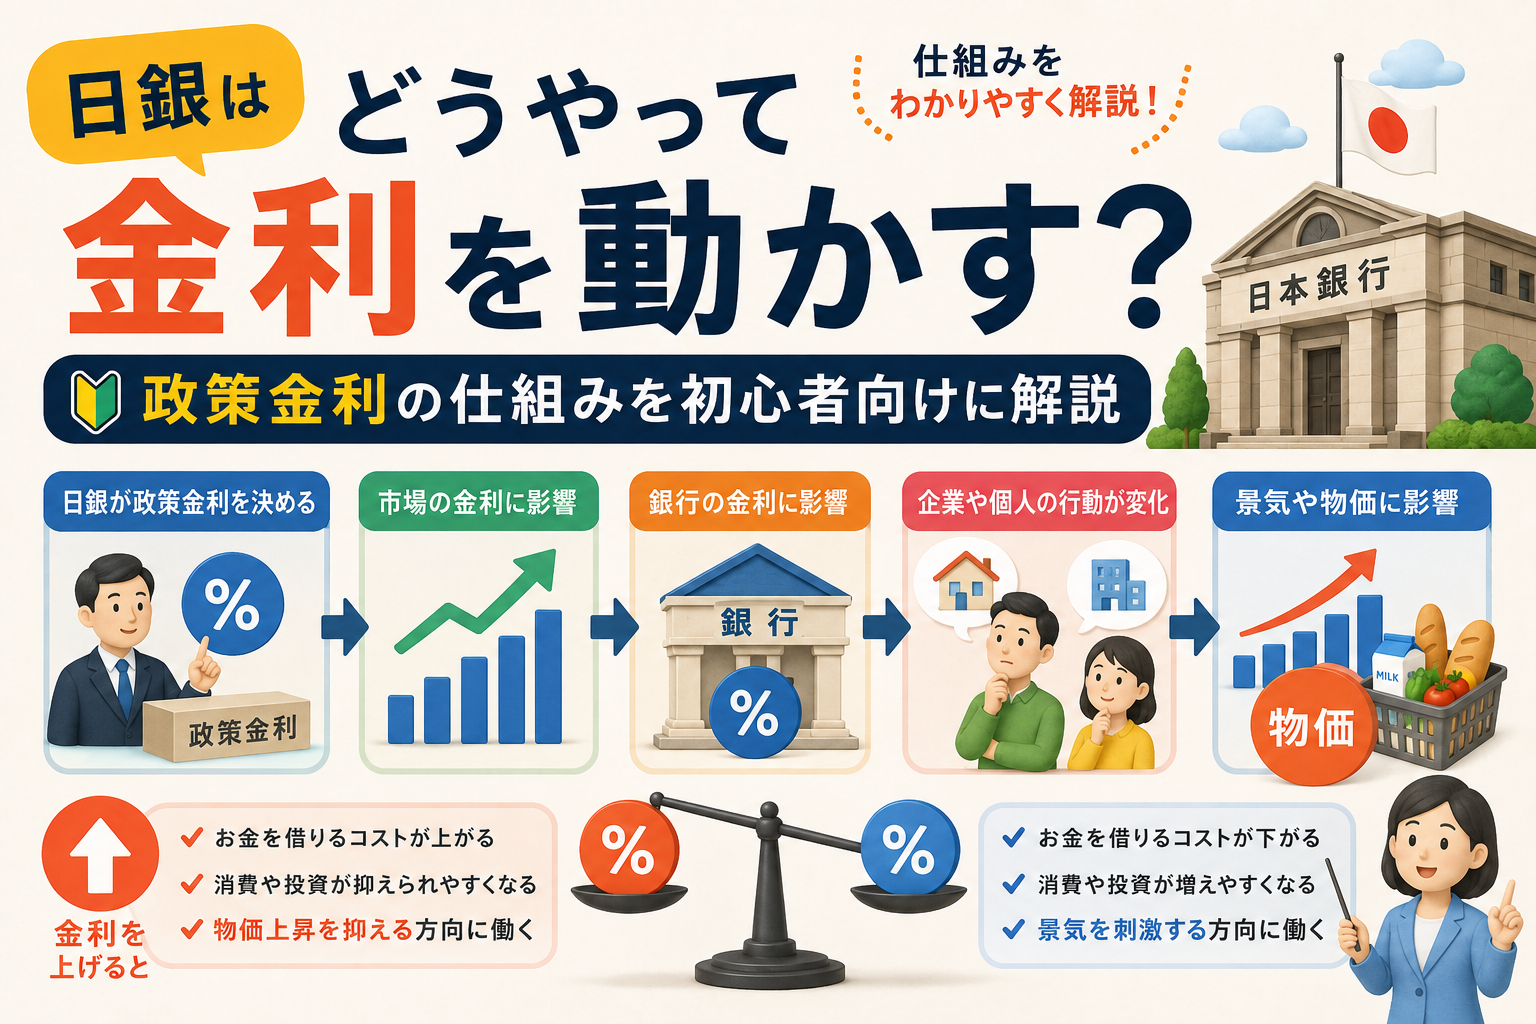
日銀は、政策金利などを通じて金融市場の金利に影響を与え、その影響が銀行の貸出金利や預金金利、企業や個人の行動などへ広がっていくという仕組みで金融政策を行っています。
この記事では、日銀が金利を動かす仕組みを、できるだけ簡単に解説します。
政策金利とは?
まず、「政策金利」という言葉から見ていきましょう。
政策金利とは、日本銀行が金融政策を行う際に目標とする短期金利のことです。
現在の日銀は、銀行などが短期間お金を貸し借りするときの「無担保コールレート(オーバーナイト物)」を一定の水準に誘導しています。
日銀は金融政策決定会合で、経済や物価の状況などを確認しながら、金融市場の調節方針を決定しています。
ニュースで、「日銀が政策金利を引き上げた」と報じられているのは、この金融政策に関する決定のことです。
ただし、ここで注意したいのが、日銀が政策金利を変更したからといって、私たちが利用しているすべての銀行の金利がその日のうちに同じだけ変わるわけではないということです。
では、どのようにして日銀の決定が銀行の金利に伝わっていくのでしょうか。
日銀は何の金利を動かしている?
日銀が直接目標としているのは、私たちが銀行で利用する住宅ローン金利や預金金利そのものではありません。
日銀は、銀行などが短期間お金を貸し借りするときの金利に働きかけることで、経済全体に影響を与えています。
金融市場とは、簡単にいうと、お金や株式、債券、通貨などが取引される仕組みや場のことです。
今回の記事では、その中でも特に、銀行などがお金を貸し借りするときの市場について見ていきます。
日銀が金融政策を変更する
↓
金融市場の金利に影響する
↓
銀行の貸出金利などに影響する
↓
企業や個人がお金を借りる・使う行動が変化する
↓
景気や物価に影響する
という流れです。
つまり、日銀の金融政策は、いくつもの段階を経て私たちの生活に影響しているのです。
日銀が政策金利を上げると銀行はどうなる?
では、日銀が政策金利を引き上げた場合を考えてみましょう。
日銀が金利を引き上げると、銀行などが短期間お金を貸し借りするときの金利にも上昇圧力がかかります。
その影響は、銀行の資金調達環境や貸出金利などにも波及する可能性があります。
その結果、銀行は企業や個人にお金を貸すときの金利を引き上げる方向に動くことがあります。
イメージすると、
日銀が政策金利を引き上げる
↓
市場の金利が上昇する方向に働く
↓
銀行の貸出金利などが上昇する可能性がある
↓
企業や個人がお金を借りるコストが上がる
↓
消費や投資が抑えられやすくなる
という流れです。
ただし、実際の銀行の金利は、日銀の政策金利だけで決まるわけではありません。
市場の状況や銀行の資金調達環境、競争環境など、さまざまな要因によって決まります。
銀行の貸出金利・預金金利にどう伝わる?
日銀の金利変更は、「お金を借りる側」だけでなく、「お金を預ける側」にも影響します。
貸出金利の場合
銀行から企業や個人がお金を借りるときには、金利が設定されています。
日銀が金利を引き上げると、銀行の貸出金利も上昇する方向に働くことがあります。
例えば、
日銀が利上げ
↓
銀行の資金調達コストなどに影響
↓
貸出金利が上昇する可能性
↓
住宅ローンや企業の借入負担が増える可能性
という流れです。
預金金利の場合
一方、銀行にお金を預けている場合には、預金金利があります。
日銀が利上げを行うと、銀行の預金金利も引き上げられることがあります。
そのため、
金利上昇=借りる人には負担増の可能性
金利上昇=預ける人には受け取る利息が増える可能性
という両方の側面があります。
住宅ローンにはどう影響する?
日銀の金融政策が私たちの生活に影響する代表的な例が、住宅ローンです。
特に変動金利型の住宅ローンは、金利の変化が返済に影響する可能性があります。
日銀が利上げする
↓
市場の金利などに影響
↓
金融機関の住宅ローン金利に影響する可能性
↓
住宅ローンの利息負担が増える可能性
↓
返済額などに影響する可能性
という流れです。
一方、固定金利型の住宅ローンは、変動金利型とは金利が決まる仕組みが異なります。
そのため、「日銀が利上げしたら、すべての住宅ローンの金利が同じように上がる」というわけではありません。
住宅ローンについては、金利の種類によって影響の受け方が違うことを覚えておきましょう。
なぜ金利を上げると物価上昇を抑えられるの?
ここが、日銀の金融政策を理解するうえで特に重要なポイントです。
日銀が金利を引き上げると、お金を借りるコストが高くなります。
すると、個人や企業が、
「今はお金を借りるのをやめておこう」
「設備投資はもう少し待とう」
「住宅の購入を少し先にしよう」
と考える可能性があります。
その結果、消費や投資が抑えられ、経済活動が落ち着く方向に働きます。
イメージすると、
金利が上がる
↓
お金を借りるコストが上がる
↓
消費・投資が抑えられやすくなる
↓
経済活動が落ち着く方向に働く
↓
物価上昇を抑える方向に働く
という流れです。
ただし、金利を上げれば必ず物価が下がるわけではありません。
物価は、原材料価格や為替、海外の経済状況、人件費など、さまざまな要因によって変化します。
そのため日銀は、経済や物価の状況を確認しながら金融政策を行っています。
物価上昇については過去に書いた記事があります。
関連記事:なぜ物価上昇は止まらないのか?インフレの仕組みと私たちの生活への影響
金利と国債・債券の関係にはどんな関係がある?
日銀の金融政策を理解するときに、もう一つ重要なのが国債や債券です。
国債とは、簡単にいうと、国がお金を借りるために発行するものです。
国債には、あらかじめ決められた利率が設定されているものがあり、金融市場ではその価格や利回りが変動します。
一般的に、債券の価格と利回りには逆の関係があります。
例えば、
国債が売られる
↓
国債の価格が下がる
↓
利回りが上昇する
という関係です。
反対に、
国債が買われる
↓
国債の価格が上がる
↓
利回りが低下する
という関係になります。
そのため、日銀の金融政策や市場参加者の金利見通しなどは、国債市場にも影響を与えることがあります。
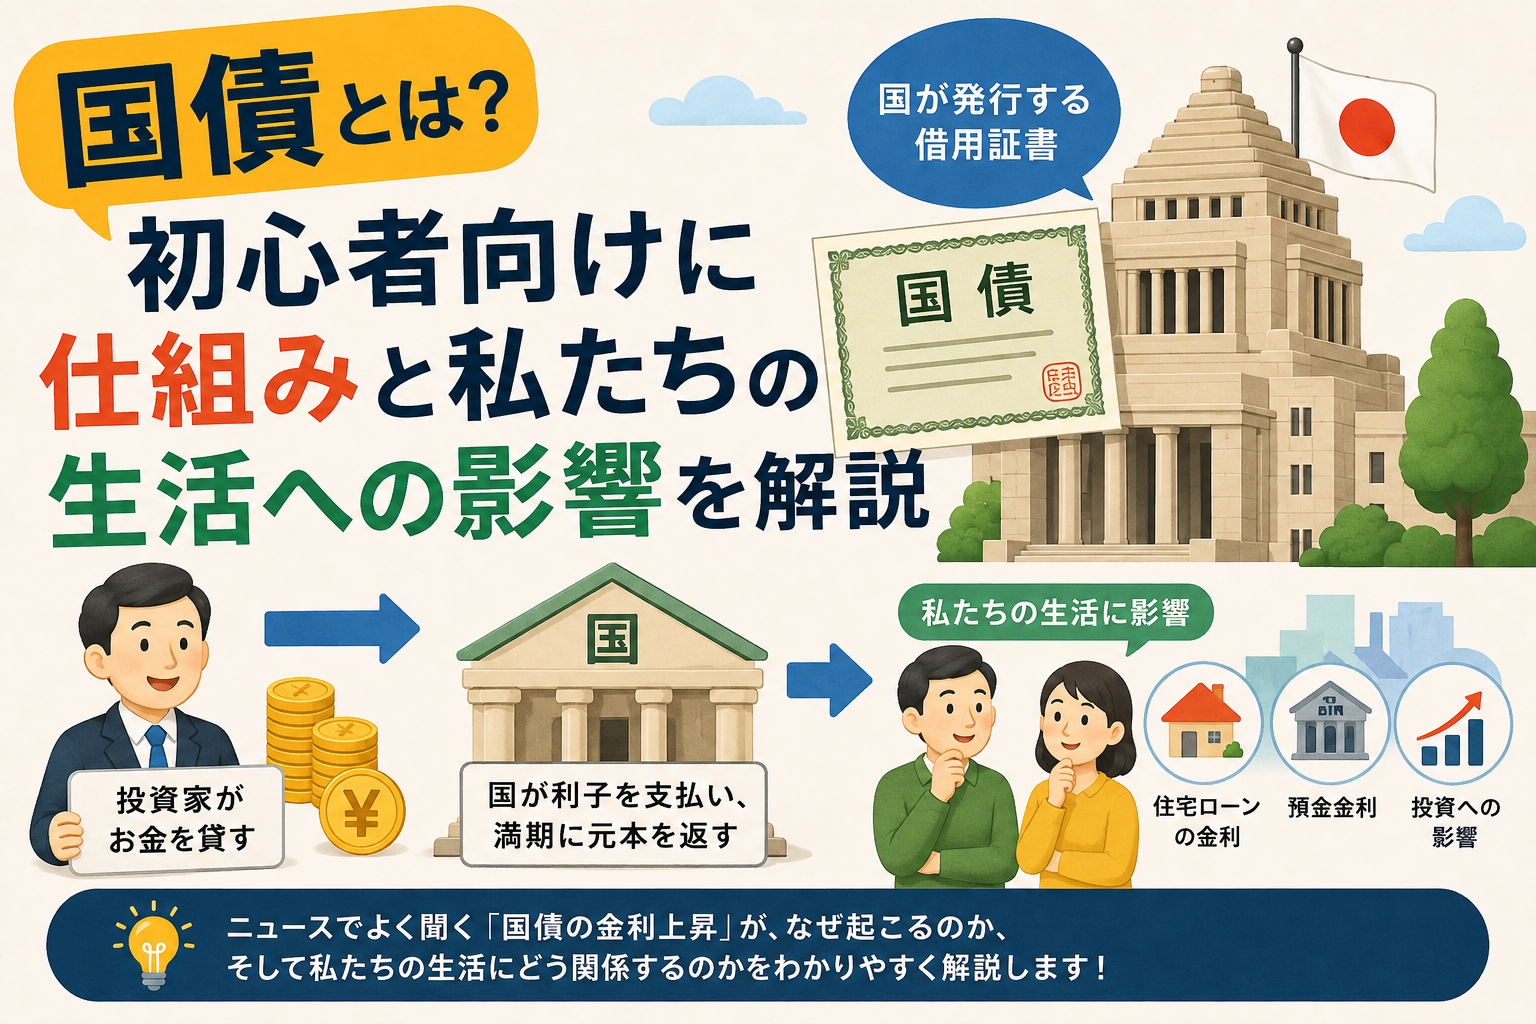
国債については少し仕組みが複雑なので、「国債とは何なのか」「なぜ金利と価格が逆に動くのか」については、別の記事で詳しく解説します。
金利と円高・円安にはどんな関係がある?
金利は、円高・円安にも関係しています。
例えば、日本の金利が海外と比べて低い状態だったとします。
すると、投資家にとっては、
「日本よりも金利の高い国の通貨を持ったほうがいいのでは?」
と考える理由の一つになります。
逆に、日本の金利が上昇して海外との金利差が縮小すると、円を保有する魅力が相対的に高まる可能性があります。
その結果、円を買う動きが強まり、円高方向への力が働くことがあります。
イメージすると、
日本の金利が上昇
↓
海外との金利差が縮小する可能性
↓
円を保有する魅力が相対的に高まる可能性
↓
円を買う動きにつながる可能性
↓
円高方向に働く可能性
となります。
ただし、為替は金利だけで決まるわけではありません。
海外の金利、景気、物価、政治情勢、市場参加者の予想など、さまざまな要因によって円高・円安は変化します。
そのため、
「日銀が利上げすれば必ず円高になる」
というわけではありません。
円高・円安については過去の記事に詳細があります。
関連記事:円安・円高とは?仕組みと私たちの生活への影響を分かりやすく解説
日銀の金利政策はどうやって私たちに届く?
ここまでの内容を一度整理してみましょう。
日銀が金利を動かすと、その影響はすぐに私たちの財布へ届くわけではありません。
いくつかの段階を経て、少しずつ経済全体に広がっていきます。
日銀が金融政策を変更する
↓
金融市場の金利に影響する
↓
銀行の貸出金利・預金金利などに影響する
↓
個人や企業の借り入れ・消費・投資が変化する
↓
景気や物価に影響する
さらに、
金利の変化
↓
日本と海外の金利差などが変化
↓
円高・円安にも影響する可能性
という経路もあります。
つまり、日銀の金融政策は、「日銀 → 銀行 → 私たち」という単純なものではなく、金融市場などを通じてさまざまなところに影響を与えているのです。
まとめ
日銀は政策金利などを通して金融市場の金利に影響を与え、経済や物価の安定を目指しています。
金利を引き上げると、
金利上昇
→ お金を借りるコストが上がる
→ 消費や投資が抑えられやすくなる
→ 経済活動が落ち着く方向に働く
→ 物価上昇を抑える方向に働く
という流れになります。
一方、金利を引き下げると、
金利低下
→ お金を借りるコストが下がる
→ 消費や投資が増えやすくなる
→ 経済活動を刺激する方向に働く
という流れになります。
そして、こうした金利の変化は、住宅ローンや預金、企業の設備投資、国債、円高・円安など、私たちの生活にも影響します。
ニュースで「日銀が利上げした」と聞いたときは、
「日銀が金利を上げた」だけで終わらせず、
「その金利上昇が、銀行や企業、私たちの生活にどう伝わっていくのか?」
と考えてみると、金融ニュースがさらに理解しやすくなるでしょう。
次の記事では、今回少し触れた**「国債とは何なのか?金利や利回りとどんな関係があるのか?」**について、初心者向けに詳しく解説します。
参考・出典
日本銀行「無担保コールレート(オーバーナイト物)とは何ですか? 資金過不足とは何ですか?」
日本銀行「オペレーション(公開市場操作)にはどのような種類がありますか?」
コメント