「NISAは1,800万円まで非課税って聞いたけど、どういう意味?」
「年間360万円まで投資できるのに、1,800万円という上限もあるの?」
「1,800万円を超えたらどうなるの?」
NISAを始めると、この「1,800万円」という数字が気になりますよね。
実は、NISAの1,800万円は「一生で1,800万円しか投資できない」という意味ではありません。
NISAでは、投資した商品の購入金額(簿価)をもとに非課税保有限度額を管理しています。
この記事では、NISA初心者向けに、
- 非課税保有限度額とは何か
- 1,800万円と年間360万円の違い
- つみたて投資枠と成長投資枠の関係
- 1,800万円を使い切ったらどうなるのか
- NISAで商品を売却すると枠はどうなるのか
について、できるだけ簡単に解説します。
NISAの非課税保有限度額とは?
まず、「非課税保有限度額」という言葉から見ていきましょう。
簡単にいうと、
NISA口座で非課税のまま保有できる商品の購入金額の上限
のことです。
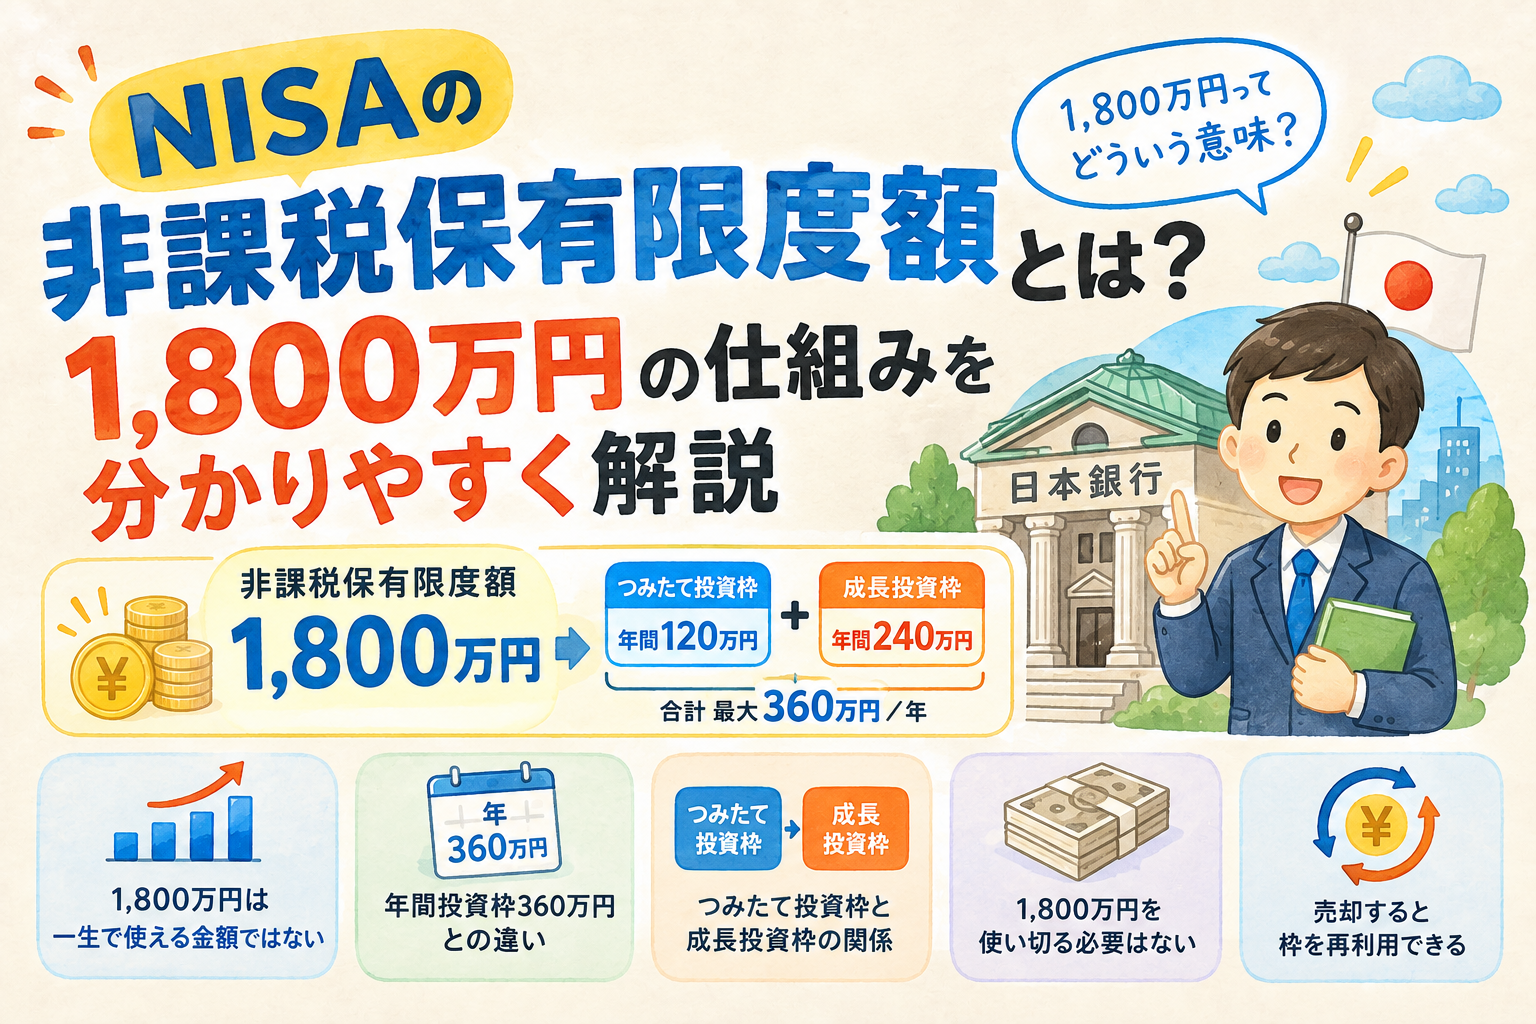
現在のNISAでは、つみたて投資枠と成長投資枠を合わせて1,800万円が非課税保有限度額となっています。
ただし、成長投資枠については、そのうち1,200万円までという上限があります。
NISAの基本的な上限
| 項目 | 上限 |
|---|---|
| 非課税保有限度額 | 1,800万円 |
| うち成長投資枠 | 1,200万円 |
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間合計 | 最大360万円 |
つまり、
1,800万円=NISA全体で使える非課税保有限度額
360万円=1年間に投資できる年間投資枠
という違いがあります。
ここはNISAを理解するうえで非常に重要です。
1,800万円は「毎年」使えるわけではない
「NISAは1,800万円まで」と聞くと、
「毎年1,800万円投資できるの?」
と思うかもしれません。
しかし、そうではありません。
NISAには、
①年間投資枠
と
②非課税保有限度額
という2つの上限があります。
イメージすると、
【年間投資枠】

1年間に投資できる金額
↓
最大360万円


【非課税保有限度額】

NISAで保有できる商品の購入金額
↓
最大1,800万円
という関係です。
例えば、1年間に360万円を投資した場合、
1,800万円 − 360万円 = 1,440万円
となり、残りの非課税保有限度額は1,440万円です。
そのため、単純に考えると、年間360万円の投資を続けて5年間で1,800万円の枠を使うこともできます。
ただし、年間投資枠と非課税保有限度額は別々に管理されているので、「その年に使わなかった年間投資枠を翌年に繰り越せる」という意味ではありません。
つみたて投資枠と成長投資枠は1,800万円の中に含まれる
NISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
この2つは別々に1,800万円ずつ使えるわけではありません。
合計で1,800万円です。
例えば、
パターン① つみたて投資枠だけ使う
つみたて投資枠 1,800万円
成長投資枠   0円

合計      1,800万円
という使い方ができます。
一方、
パターン② 両方使う
つみたて投資枠 1,000万円
成長投資枠    800万円

合計      1,800万円
という使い方もできます。
ただし、成長投資枠は1,200万円までなので、
つみたて投資枠 600万円
成長投資枠   1,200万円

合計      1,800万円
まで利用できます。
「1,800万円」は投資した商品の時価ではなく購入金額で計算する
ここがNISAの1,800万円を理解するうえで、特に重要なポイントです。
NISAの非課税保有限度額は、
現在いくらの価値になっているかではなく、いくらで購入したか
という「簿価(取得価額)」をもとに管理されます。
例えば、100万円で投資信託を購入したとします。
その後、値上がりして150万円になったとしても、
購入金額 100万円
現在の価値 150万円
非課税保有限度額として使っているのは、
100万円分
です。
つまり、
「150万円になったから、NISAの枠を150万円使った」
ということではありません。
[具体例]
100万円で購入
↓
150万円に値上がり
↓
NISAの非課税保有限度額として使っているのは100万円
となります。
そのため、NISAで運用している商品の評価額が1,800万円を超えることもあります。
1,800万円は「時価評価額の上限」ではない
ということを覚えておきましょう。
NISAで1,800万円を使い切ったらどうなる?
では、NISAで購入した商品の購入金額が合計1,800万円になったらどうなるのでしょうか?
その場合、新たにNISAの非課税枠を使って商品を購入することはできません。
ただし、
保有している商品の価値が1,800万円を超えてはいけない
という意味ではありません。
例えば、
NISAで購入した金額
1,800万円

↓

運用によって値上がり

↓

評価額2,200万円
となることは可能です。
この場合でも、
「評価額が1,800万円を超えたからNISAから追い出される」
ということではありません。
NISAの非課税保有限度額は、あくまで購入金額(簿価)をもとに管理されます。
NISAで商品を売却すると、非課税枠はどうなる?
ここも初心者が間違えやすいポイントです。
NISAでは、保有している商品を売却すると、その商品の購入金額(簿価)に相当する分の非課税保有限度額を、翌年以降に再利用できます。
例えば、
100万円で投資信託を購入した
とします。
その後、値上がりして、
150万円で売却した
としましょう。
この場合、再利用できる非課税枠は、
150万円ではなく100万円
です。
なぜなら、非課税保有限度額は購入金額(簿価)をもとに管理されているからです。
[イメージ]
100万円で購入
   ↓
150万円に値上がり
   ↓
150万円で売却
   ↓
翌年以降に
100万円分の枠を再利用できる
ここはかなり重要です。
「売った金額」ではなく「購入時の金額」が基準
と覚えておくと分かりやすいでしょう。
なお、売却した分の枠が復活するのは翌年以降であり、売却した年の年間投資枠にそのまま上乗せされるわけではありません。
1,800万円を使い切らないと損なの?
「NISAは1,800万円まで使えるなら、絶対に1,800万円まで投資したほうがいいの?」
と思う人もいるかもしれません。
しかし、
1,800万円は「必ず使い切らなければいけない金額」ではありません。
例えば、
毎月3万円 → 年間36万円

毎月5万円 → 年間60万円

毎月10万円 → 年間120万円
のように、自分の家計に合わせて投資することができます。
NISAはあくまで税制上の非課税制度です。
投資そのものには価格変動があるため、
「NISAだから必ず利益が出る」
という制度ではありません。
生活費や近いうちに使う予定のお金まで無理に投資に回すのではなく、家計とのバランスを考えることが大切です。
NISAの1,800万円を使うときに知っておきたいこと
NISAの非課税保有限度額について、最低限覚えておきたいポイントをまとめます。
① 1,800万円はNISA全体の非課税保有限度額
つみたて投資枠と成長投資枠を合わせて、
1,800万円
です。
② 成長投資枠は1,200万円まで
1,800万円すべてを成長投資枠だけで使うことはできません。
成長投資枠は、
1,200万円まで
です。
③ 年間投資枠は最大360万円
1年間に投資できる金額は、
- つみたて投資枠:120万円
- 成長投資枠:240万円
合計最大360万円です。
④ 1,800万円は「時価」ではなく「購入金額」で管理
100万円で購入した商品が150万円になっても、非課税保有限度額として使うのは100万円です。
⑤ 売却すると翌年以降に枠を再利用できる
売却した商品の購入金額(簿価)に相当する分は、翌年以降に再利用できます。
まとめ
今回は、NISAの「1,800万円」という非課税保有限度額について解説しました。
最後にポイントをまとめます。
- NISAの非課税保有限度額は1,800万円
- つみたて投資枠と成長投資枠を合わせた金額
- 成長投資枠は1,200万円まで
- 年間投資枠は最大360万円
- 1,800万円は商品の「時価」ではなく購入金額(簿価)で管理される
- 1,800万円を超える評価額になることはある
- 商品を売却すると、購入金額分の枠を翌年以降に再利用できる
- 1,800万円を無理に使い切る必要はない
NISAは「1,800万円まで投資しなければいけない制度」ではありません。
大切なのは、自分の収入や生活費、将来使う予定のお金などを考えながら、無理のない範囲で活用することです。
NISAについてもっと詳しく知りたい人は、次に「NISAでは何を買えばいいの?」という疑問も出てくると思います。
次の記事では、NISAで購入できる商品と、初心者が商品を選ぶときのポイントについて解説していきます。
参考・出典
金融庁「NISAの抜本的拡充・恒久化」PowerPoint プレゼンテーション
金融庁「NISAで資産形成」資産形成の基本:NISA特設ウェブサイト:金融庁
金融庁「非課税保有限度額」slide_202406.pdf
コメント