
「NISAを始めてみたいけど、何から始めればいいの?」
「証券会社と銀行、どっちで口座を作ればいい?」
「口座を開設したら、すぐに投資できるの?」
NISAに興味を持ったものの、実際に始める方法が分からないという方も多いのではないでしょうか。
NISAは、特別な知識がないと利用できない制度ではありません。
基本的には、
①金融機関を選ぶ
↓
②NISA口座を開設する
↓
③投資する商品を選ぶ
↓
④購入・積立設定をする
という流れで始められます。
この記事では、NISAをこれから始める初心者向けに、口座開設から実際に投資を始めるまでの流れを分かりやすく解説します。
NISAを始めるために必要なこと
まず、NISAを利用するためには、銀行や証券会社などの金融機関でNISA口座を開設する必要があります。
2026年9月現在、日本国内に住んでいる18歳以上の人がNISAを利用できます。
また、NISA口座は1人につき1口座のみ開設できます。
ただし、金融機関は年単位で変更できます。
「NISAを始めたいから、とりあえず複数の証券会社で口座を作っておこう」ということはできないので注意しましょう。
NISAを始める5つのステップ
NISAを始めるまでの流れを簡単にまとめると、次の5ステップです。
| STEP | やること |
|---|---|
| STEP1 | NISA口座を開設する金融機関を選ぶ |
| STEP2 | 金融機関の口座を開設する |
| STEP3 | NISA口座を申し込む |
| STEP4 | 投資する商品を選ぶ |
| STEP5 | 商品を購入・積立設定する |
それぞれ詳しく見ていきましょう。
STEP1:NISA口座を開設する金融機関を選ぶ
まずは、どの金融機関でNISAを始めるかを決めます。
NISAを取り扱っている金融機関には、証券会社や銀行などがあります。
ただし、金融機関によって、
- 取り扱っている商品
- 手数料
- 積立の最低金額
- 積立頻度
- サービスや使いやすさ
などが異なります。
そのため、口座を開設する前に、自分が購入したい商品を取り扱っているかを確認しておくことが大切です。
金融庁も、金融機関を選ぶ際には、商品のラインナップや手数料、利便性、積立投資の場合は最低積立金額や頻度などを確認することを案内しています。
証券会社と銀行、どちらがいい?
NISAは証券会社だけでなく、銀行などでも利用できます。
ただし、金融機関によって取り扱っている商品が異なります。
例えば、
「投資信託を中心に積立投資をしたい」
という人と、
「投資信託だけでなく、個別株やETFにも投資したい」
という人では、金融機関を選ぶときのポイントも変わってきます。
そのため、「有名だから」という理由だけで決めるのではなく、自分がどんな投資をしたいのかを考えて選ぶことが大切です。
STEP2:金融機関の口座を開設する
金融機関を決めたら、口座開設を申し込みます。
現在は、多くの金融機関でスマートフォンやパソコンから申し込めます。
一般的には、
金融機関の公式サイト・アプリ
↓
「口座開設」を選択
↓
必要事項を入力
↓
本人確認
↓
口座開設完了
という流れです。
口座開設の際には、本人確認書類やマイナンバー確認書類などが必要になります。
必要な書類や手続き方法は金融機関によって異なるため、申し込み先の案内を確認しましょう。
STEP3:NISA口座を申し込む
金融機関の口座を開設したら、NISA口座の開設を申し込みます。
金融機関によっては、証券口座の開設と同時にNISA口座を申し込める場合もあります。
NISA口座を申し込むと、金融機関から税務署への確認などが行われます。
NISA口座は1人1口座なので、すでに別の金融機関でNISA口座を開設していないか確認しておきましょう。
なお、口座開設から実際に取引できるようになるまでの期間は金融機関によって異なります。
そのため、
「申し込んだら必ず翌日から投資できる」
とは限りません。
具体的な日数については、利用する金融機関の案内を確認しましょう。
STEP4:NISAで投資する商品を選ぶ
NISA口座が準備できたら、次は何に投資するのかを決めます。
ここが、NISAを始めるうえで特に重要なポイントです。
NISAは「商品」ではありません。
NISAは、投資によって得られた利益が非課税になる制度です。
そのため、
「NISAを始める=NISAという商品を買う」
わけではありません。
NISAという制度を利用して、投資信託や株式などの対象商品を購入します。
初心者が検討しやすい商品の一つが投資信託
NISAではさまざまな商品に投資できますが、初心者が検討する商品の一つが投資信託です。
投資信託とは、たくさんの投資家から集めたお金をまとめて、株式や債券などに投資する金融商品です。
1つの商品を購入することで、複数の企業や資産に分散して投資できるものもあります。
例えば、これまでの記事で紹介した、
- S&P500
- 全世界株式
などに連動するインデックスファンドも投資信託の代表例です。
詳しくはこちらの記事で解説しています。
関連記事:投資信託の選び方とは?初心者がみるべきポイントを分かりやすく解説
関連記事:インデックス投資とは?仕組みやメリット・デメリットを初心者向けに解説
STEP5:商品を購入・積立設定する
購入する商品を決めたら、いよいよ投資を始めます。
投資信託の場合は、
- 一度だけ購入する
- 毎月一定額を積み立てる
といった方法があります。
例えば、
毎月3万円を投資信託に積み立てる
という設定をすることもできます。
積立設定をしておけば、決めた日に自動的に購入する仕組みを利用できる金融機関もあります。
ただし、投資したお金が必ず増えるわけではありません。
投資信託や株式は価格が変動するため、購入したときよりも価格が下がれば、評価額がマイナスになることもあります。
つみたて投資枠と成長投資枠はどう使う?
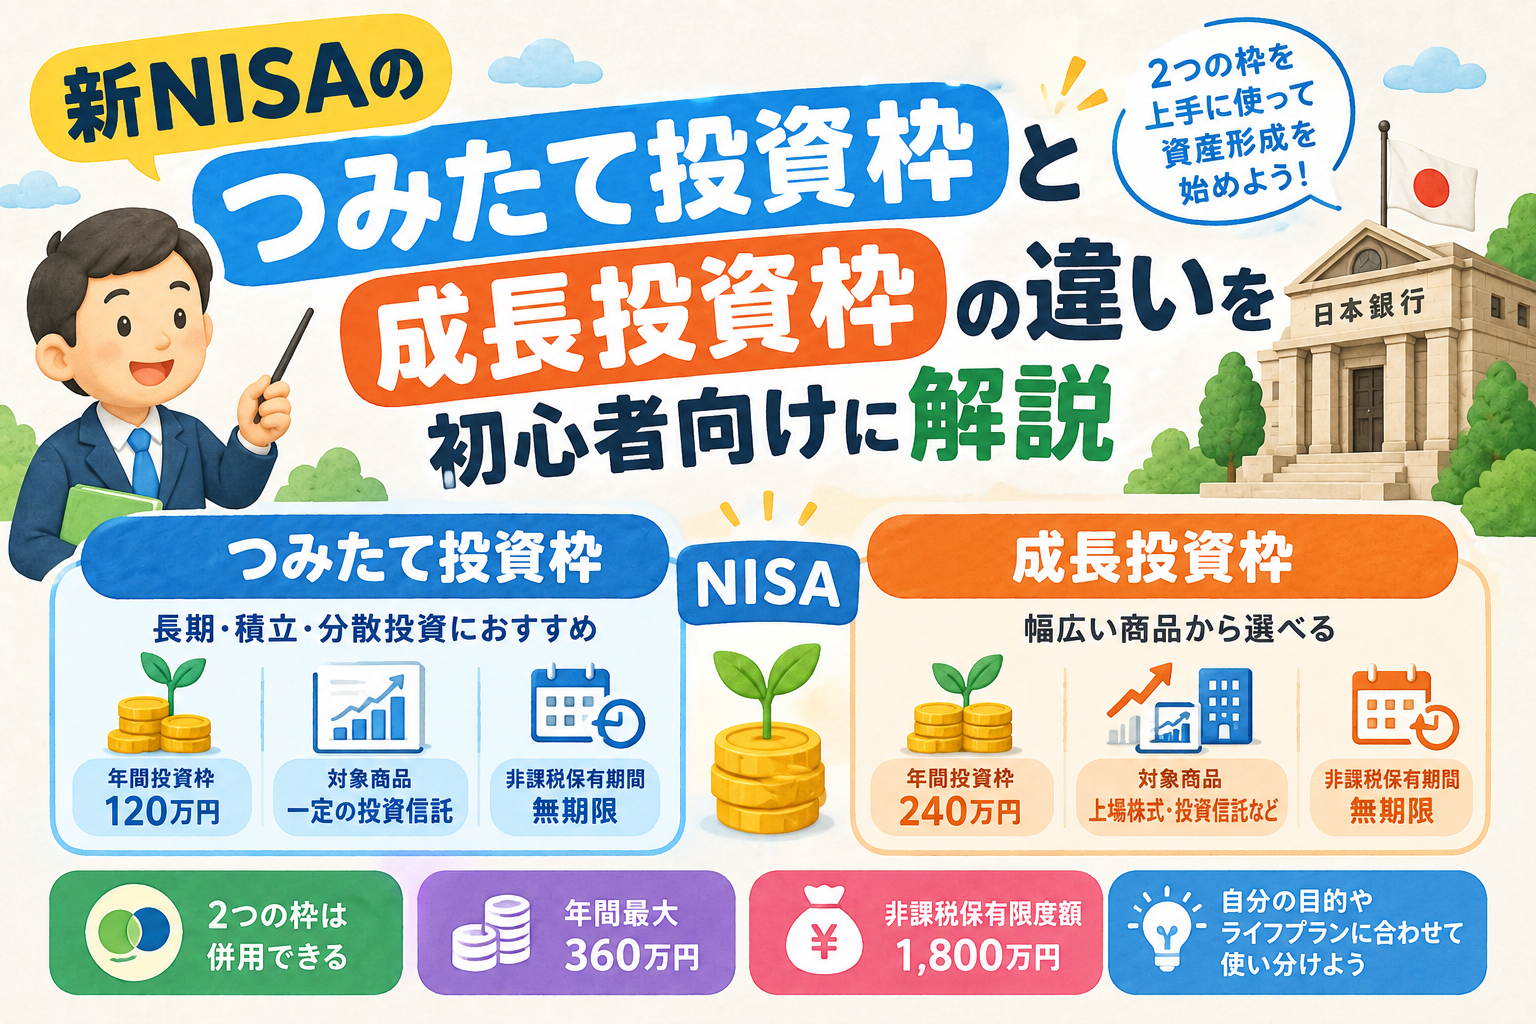
NISAには、つみたて投資枠と成長投資枠の2つがあります。
それぞれ年間の投資枠や対象商品が異なります。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象 | 一定の投資信託 | 上場株式・投資信託など |
| 非課税保有期間 | 無期限 | 無期限 |
| 併用 | できる | できる |
2つの枠は同じNISA口座の中で併用できます。
そのため、年間では最大360万円まで投資できます。
「つみたて投資枠と成長投資枠って何が違うの?」という方は、こちらの記事で詳しく解説しています。
関連記事:新NISAのつみたて投資枠と成長投資枠の違いを初心者向けに解説
NISAを始める前に知っておきたい3つの注意点
NISAは便利な制度ですが、いくつか注意しておきたいポイントがあります。
NISAだからといって利益が保証されるわけではない
NISAは「投資の利益が非課税になる制度」です。
元本が保証される制度ではありません。
投資する商品によっては、価格が下落して損失が出る可能性があります。
「NISAなら損をしない」というわけではないので注意しましょう。
NISA口座は1人1口座
NISA口座は1人につき1口座です。
つみたて投資枠をA社、成長投資枠をB社というように、異なる金融機関で2つの枠を分けて利用することはできません。
2つの枠を利用する場合も、同じ金融機関のNISA口座を使います。
ただし、金融機関は年単位で変更できます。
NISA対象の商品を確認する
すべての金融商品がNISAで購入できるわけではありません。
特に、つみたて投資枠では対象となる投資信託が定められています。
そのため、
「この投資信託なら何でもNISAで買える」
とは限りません。
購入する前に、利用する金融機関や金融庁の情報などで、NISAの対象商品かどうかを確認しましょう。
NISAはいくらから始められる?
「NISAって、何十万円も用意しないと始められないの?」
と思う方もいるかもしれません。
実際には、金融機関や商品によって最低購入金額などが異なります。
そのため、NISAを始めるために必ず大きな金額を用意しなければならないわけではありません。
まずは自分の家計を確認して、
「毎月いくらなら無理なく投資できるか?」
を考えることが大切です。
金融庁も資産形成について、収入と支出を把握して家計を管理し、生活に必要なお金や将来の計画を考えたうえで資産形成を行うことを案内しています。
NISAの非課税保有限度額にも注目
NISAには、年間の投資枠とは別に「非課税保有限度額」という上限があります。
現在のNISAでは、非課税保有限度額は1,800万円です。
また、成長投資枠で利用できる金額には1,200万円の上限があります。
ここで、
「年間360万円なのに、なぜ1,800万円なの?」
と疑問に思う方もいるでしょう。
これは、年間の投資枠と、NISAで非課税に保有できる総枠は別のものだからです。
少し複雑なので、1,800万円の仕組みについては別の記事で詳しく解説します。
関連記事:NISAとは?仕組みやメリットを初心者向けに分かりやすく解説
NISAを始める前に「投資する目的」を考えてみよう
NISAの口座を開設すると、すぐに投資したくなるかもしれません。
しかし、投資を始める前に、
「何のためにお金を増やしたいのか?」
を考えておくことも大切です。
例えば、
- 老後の生活資金
- 住宅購入の資金
- 将来のための資産形成
- 旅行や趣味のためのお金
- 余裕資金の運用
など、目的によって必要な金額や運用期間は変わります。
また、投資には価格変動があるため、生活費や近いうちに使う予定のお金まで無理に投資する必要はありません。
「余裕資金の中から、無理なく続けられる金額で投資する」という考え方が大切です。
まとめ
NISAを始めること自体は、それほど難しいものではありません。
基本的には、
金融機関を選ぶ
↓
NISA口座を開設する
↓
投資する商品を選ぶ
↓
購入・積立設定をする
という流れです。
ただし、NISAで大切なのは、口座を開設することよりも、その後どのように投資するかです。
NISAはあくまで税制上の優遇制度であり、利益を保証するものではありません。
自分の家計や投資目的を考えながら、無理のない範囲で資産形成に活用していきましょう。
NISAについてさらに詳しく知りたい方は、以下の記事も参考にしてください。
- NISAとは?仕組みやメリットを初心者向けに分かりやすく解説
- 新NISAのつみたて投資枠と成長投資枠の違いを初心者向けに解説
- 投資信託とは?仕組みやメリット・デメリットを初心者向けに解説
- インデックス投資とは?仕組みやメリット・デメリットを初心者向けに解説
- S&P500とは?構成銘柄や特徴、メリット・デメリットを初心者向けに解説
- 全世界株式とは?メリット・デメリットやS&P500との違いを解説
参考・出典
本記事では、NISA制度についての最新情報を確認するため、金融庁の以下の資料を参考にしています。
- 金融庁「NISA特設ウェブサイト」よくある質問:NISA特設ウェブサイト:金融庁
- 金融庁「NISAを知る」NISAを知る:NISA特設ウェブサイト:金融庁
- 金融庁「資産形成の基本」資産形成の基本:NISA特設ウェブサイト:金融庁
NISAの制度や対象商品などは今後変更される可能性があります。実際に口座を開設・投資する際は、最新の情報を各金融機関や金融庁の公式サイトで確認してください。
コメント