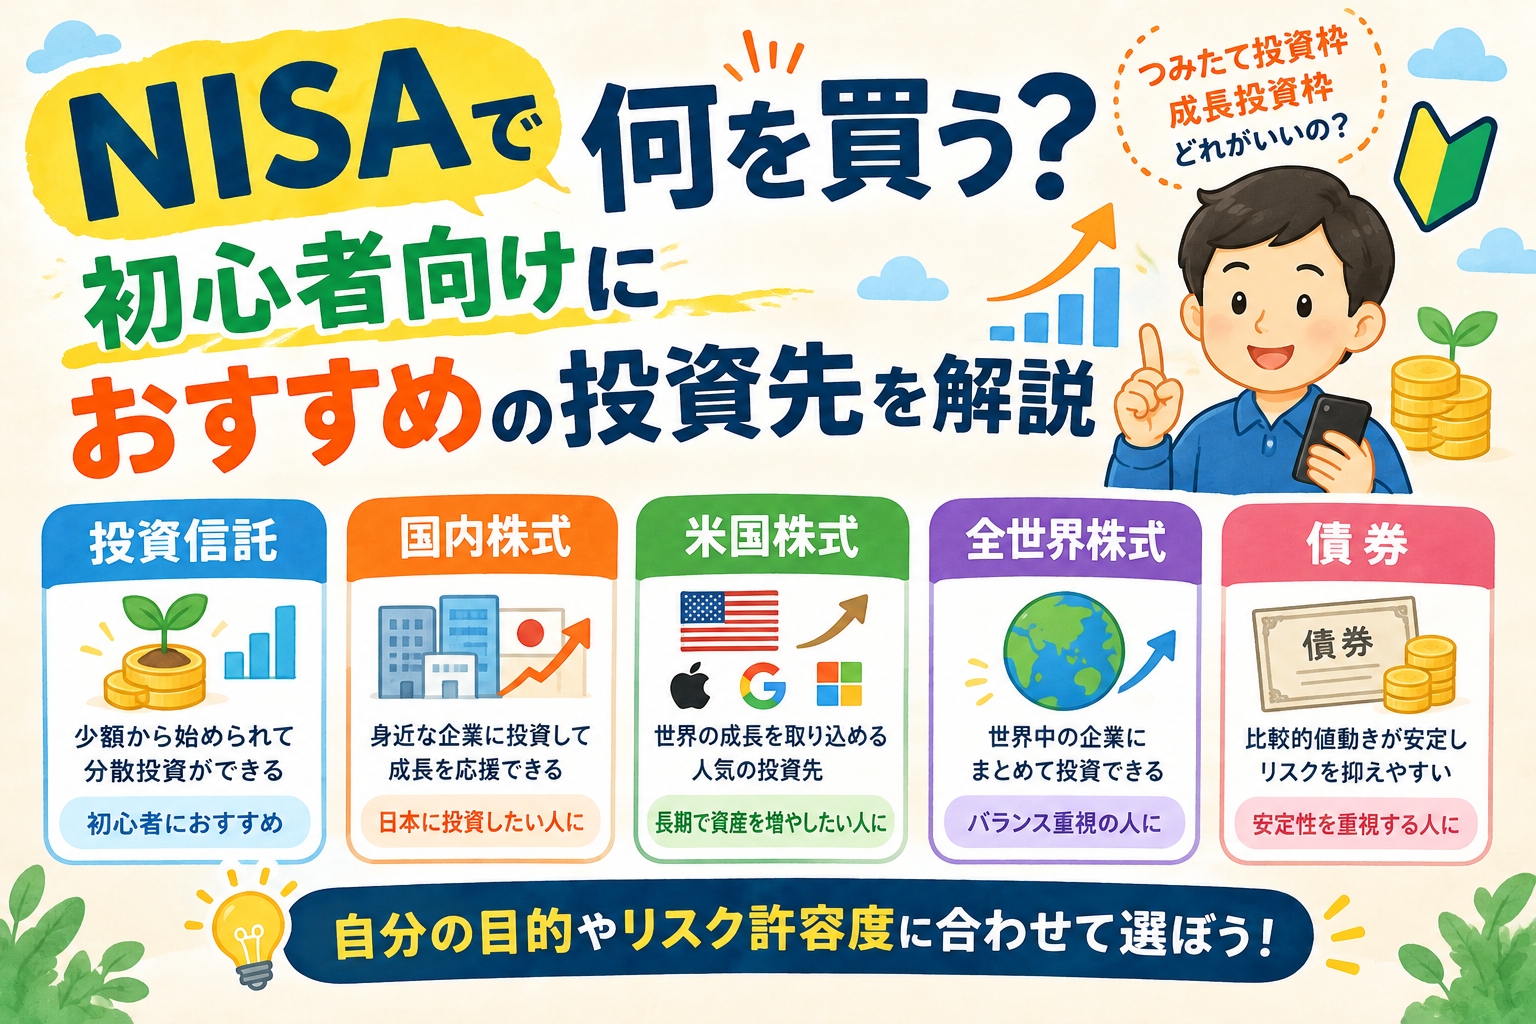
「NISAを始めたいけれど、何を買えばいいのかわからない」
「S&P500や全世界株式ってよく聞くけれど、どちらを選べばいいの?」
このような疑問を持っている方も多いのではないでしょうか。
NISAは、投資で得た利益が非課税になる制度です。しかし、NISA口座を開設しただけでは投資は始まりません。実際に、株式や投資信託などの金融商品を選んで購入する必要があります。
そこで今回は、投資初心者に向けて、NISAで購入できる主な投資先や、それぞれの特徴、商品選びのポイントをわかりやすく解説します。
「結局、何を選べばいいの?」という疑問を解消するために、代表的な投資先を比較していきましょう。
※本記事は一般的な情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。
NISAで何を買う?初心者は投資信託から考えてみよう
NISAで投資を始めるなら、まずは投資信託を選択肢に入れてみましょう。
投資信託とは、多くの投資家から集めたお金をまとめ、運用の専門家などが株式や債券といった資産に投資する金融商品です。
商品によって投資先は異なりますが、1つの投資信託を購入するだけで、複数の企業や国に分散して投資できるものもあります。
例えば、個別株を購入する場合は、自分で企業を選び、その企業の業績や株価などを確認する必要があります。
一方、幅広い企業に投資する投資信託なら、個別企業を1社ずつ選ばなくても、まとめて投資することができます。
そのため、投資先の選び方がわからない初心者にとって、投資信託は検討しやすい選択肢のひとつです。
ただし、投資信託にも価格変動のリスクがあり、購入した金額を下回る可能性があります。分散投資をしていても、損失を完全に防げるわけではありません。
投資信託については下記で解説しています。
関連記事:投資信託の選び方とは?初心者がみるべきポイントを分かりやすく解説
投資信託とは?仕組みやメリット・デメリットを初心者向けに解説
NISAで投資信託を選ぶポイント5選|初心者が見るべきポイントを解説
NISAでおすすめの投資先4選
NISAで投資できる商品には、さまざまな種類があります。
ここでは、初心者が特徴を理解しておきたい代表的な4つの投資先を紹介します。
1. 全世界株式(オール・カントリー)
全世界株式は、その名前のとおり、世界各国の株式に幅広く投資するタイプの金融商品です。
商品によって投資対象や組み入れ比率は異なりますが、米国、日本、欧州など、複数の国や地域の企業に投資できます。
全世界株式の主な特徴
- 世界中の企業に幅広く投資できる
- 1つの商品で地域を分散しやすい
- 投資先を自分で細かく選ぶ手間を減らせる
- 世界の株式市場全体の値動きの影響を受ける
例えば、世界経済全体の成長に期待して、幅広い国や地域に投資したい人に向いている選択肢です。
ただし、全世界株式といっても、すべての国や企業に均等に投資するわけではありません。時価総額に応じて投資するタイプでは、米国株の割合が大きくなることもあります。
また、世界中に分散していても、世界的な株価下落が起きれば、資産が大きく値下がりする可能性があります。
関連記事:全世界株式とは?メリット・デメリットやS&P500との違いを解説
2. S&P500
S&P500は、米国の代表的な株価指数のひとつです。米国の主要企業約500社で構成され、米国株式市場の動きを把握するための指標として広く利用されています。
S&P500に連動する投資信託を購入すると、指数に連動する運用成果を目指して、米国の幅広い企業に投資できます。
S&P500の主な特徴
- 米国の主要企業に幅広く投資できる
- 米国経済や企業の成長に期待する投資方法
- 個別企業を1社ずつ選ぶ必要がない
- 米国株式市場の値動きの影響を受ける
米国企業の成長に期待して投資したい人にとって、検討しやすい選択肢です。
一方で、投資先は主に米国株式となるため、全世界株式と比べると地域の分散範囲は狭くなります。
また、S&P500に連動する商品でも、米国株が値下がりすれば資産が減少する可能性があります。
「米国の成長に期待したいのか」「世界全体に幅広く投資したいのか」という視点で比較すると、自分の考えに合う商品を選びやすくなります。
関連記事:S&P500とは?構成銘柄や特徴、メリット・デメリットを初心者向けに解説
3. 全世界株式とS&P500、どちらを選ぶべき?
NISAについて調べていると、全世界株式とS&P500のどちらを選ぶべきか迷う方もいるでしょう。
それぞれの違いを簡単に比較してみましょう。
| 比較項目 | 全世界株式 | S&P500 |
|---|---|---|
| 主な投資先 | 世界各国の株式 | 米国の主要企業 |
| 投資地域 | 複数の国・地域 | 主に米国 |
| 分散の範囲 | 世界各国に広がる | 米国市場に集中 |
| 投資の考え方 | 世界全体の成長に期待 | 米国企業の成長に期待 |
| 主なリスク | 世界的な株価下落など | 米国株の下落など |
どちらが必ず優れているというわけではありません。将来の運用成果は保証されておらず、どちらが高いリターンを得られるかを事前に確実に判断することはできません。
大切なのは、過去の成績だけで決めるのではなく、自分がどの地域に投資したいのかを考えることです。
なお、全世界株式の多くは米国株も組み入れているため、全世界株式とS&P500を両方購入しても、投資先が完全に分散されるわけではありません。米国株への投資比率が高まる可能性がある点も理解しておきましょう。
関連記事:S&P500と全世界株式、どっちがおすすめ?違いや特徴を初心者向けに比較
4. バランス型投資信託
バランス型投資信託は、株式だけでなく、債券や不動産投資信託(REIT)など、複数の資産に分散して投資するタイプの商品です。
商品によって投資対象や配分は異なります。
バランス型投資信託の主な特徴
- 株式以外の資産にも分散できる
- 1つの商品で複数の資産を保有できる
- 資産配分を自分で調整する手間を減らせる
- 株式市場以外の値動きも運用成績に影響する
例えば、株式だけに投資することに不安があり、債券なども組み合わせたい人に向いている選択肢です。
ただし、債券などを組み入れていても、元本が保証されるわけではありません。また、資産配分やリバランスの方法は商品によって異なります。
購入する前に、どの資産にどのくらい投資する商品なのかを確認しましょう。
NISAで投資信託を選ぶときのポイント5つ
投資先の種類がわかっても、実際にどの商品を選べばよいか迷うかもしれません。
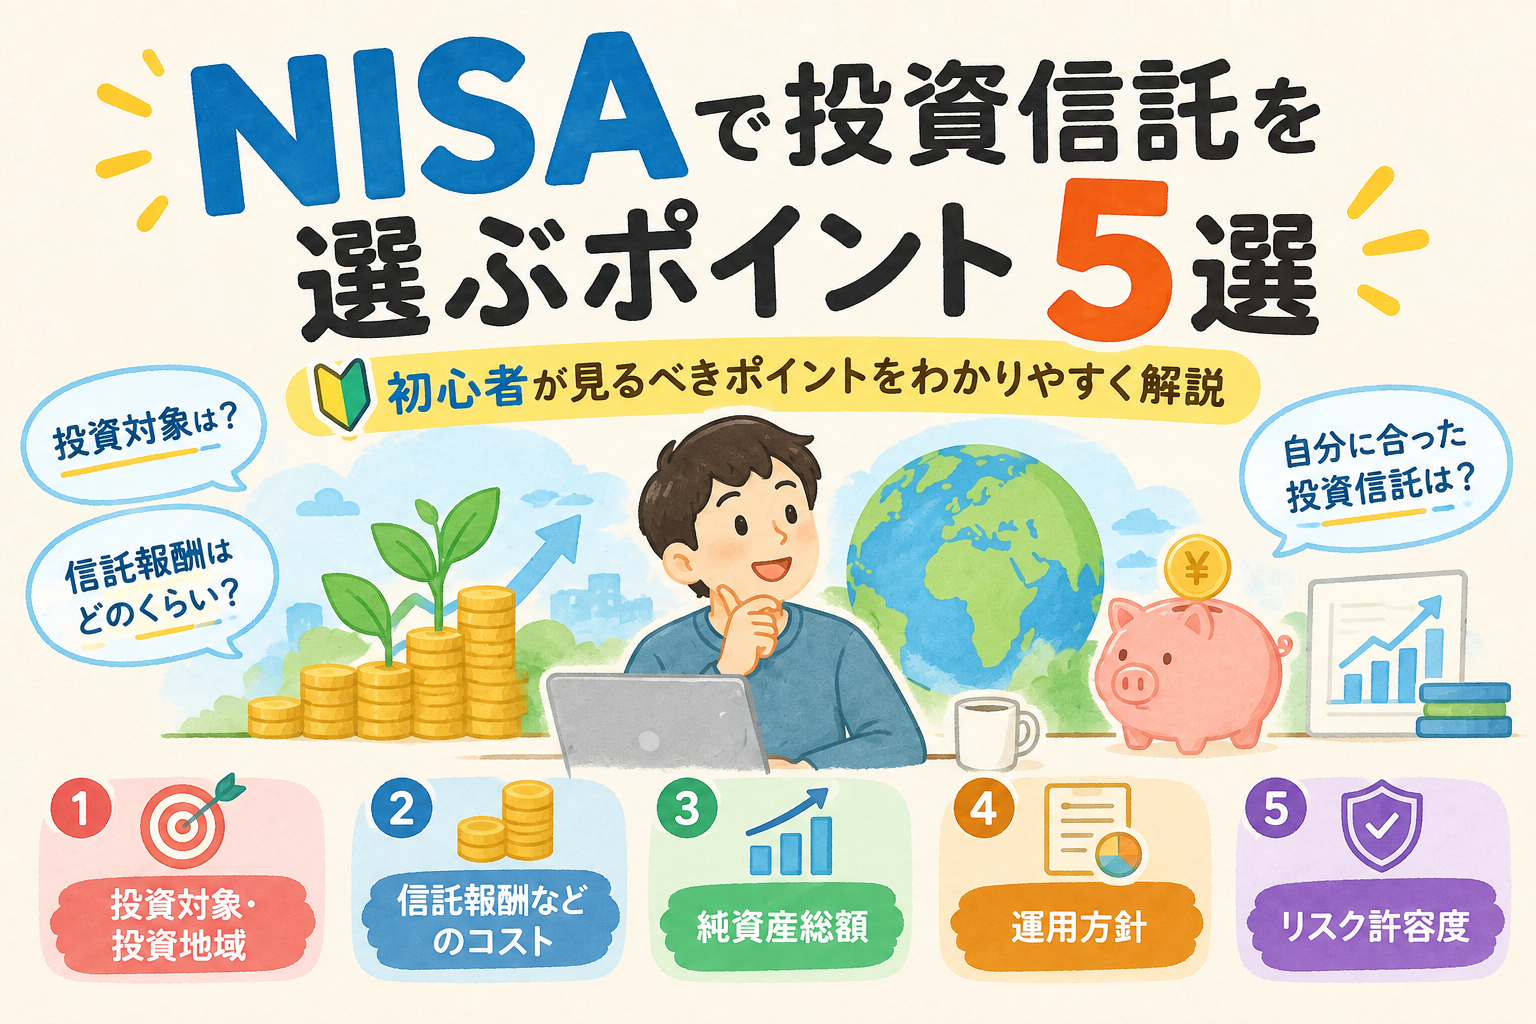
投資信託を比較するときは、次の5つのポイントを確認しましょう。
1. 投資対象を確認する
まずは、その投資信託が何に投資する商品なのかを確認しましょう。
同じ投資信託でも、米国株式に投資する商品、全世界の株式に投資する商品、株式と債券を組み合わせる商品など、さまざまな種類があります。
投資対象によって値動きやリスクが異なるため、自分がどのような投資をしたいのかを考えることが大切です。
2. 信託報酬を確認する
信託報酬とは、投資信託を保有している間にかかる運用管理費用のことです。
一般的に、信託報酬は投資信託の純資産から日々差し引かれるため、保有している間は継続的に負担することになります。
例えば、信託報酬が年率0.1%の商品と年率1.0%の商品では、同じ金額を保有していても費用に差が生じます。
長期間保有することを考えている場合は、信託報酬などのコストを比較してみましょう。
ただし、費用が安いという理由だけで決めるのではなく、投資対象や運用方針もあわせて確認することが重要です。
3. 分散投資ができているか確認する
分散投資とは、投資先を複数の国や地域、資産などに分ける考え方です。
特定の企業や地域だけに投資する場合、その投資先が値下がりすると資産全体への影響が大きくなる可能性があります。
複数の投資先に分散することで、特定の投資先に集中するリスクを抑えやすくなります。
ただし、分散すれば必ず利益が出るわけではありません。複数の投資先が同時に値下がりすることもあります。
4. 長期で保有できる商品か考える
投資信託を選ぶときは、短期的な値上がりだけでなく、長期的な資産形成に利用できるかという視点も大切です。
金融庁も、資産形成の基本として「長期・積立・分散投資」を紹介しています。
長期投資では、時間をかけて資産を運用することを目指します。ただし、長期間保有すれば必ず利益が出るわけではなく、投資元本を下回る可能性もあります。
数年以内に使う予定のお金ではなく、当面使う予定のない資金を中心に投資を検討しましょう。
5. NISAの対象商品か確認する
NISAには「つみたて投資枠」と「成長投資枠」がありますが、すべての金融商品を購入できるわけではありません。
つみたて投資枠では、長期の積立・分散投資に適した一定の投資信託などが対象です。一方、成長投資枠では、対象となる投資信託や上場株式などに投資できます。
購入したい商品が決まったら、利用する証券会社などで、どちらの投資枠で購入できるかを確認しましょう。
NISAは毎月いくらから始めればいい?
NISAを始めたいと思っても、「毎月いくら投資すればいいの?」と迷う方もいるでしょう。
結論として、最初から大きな金額を投資する必要はありません。
例えば、毎月5,000円や1万円など、家計に無理のない金額から始める方法もあります。実際に設定できる最低金額は、金融機関や商品、購入方法によって異なります。
大切なのは、生活費や近い将来に使う予定のお金まで投資に回さないことです。
投資信託は価格が変動するため、必要なタイミングで売却すると損失が出ている可能性もあります。急な出費に備えるためのお金は、預貯金などで確保しておきましょう。
また、積立金額は収入や支出の変化に応じて見直しても問題ありません。最初から無理をせず、続けやすい金額を考えてみてください。
NISAで投資を始める前に知っておきたい注意点
NISAには税制上のメリットがありますが、利用する前に知っておきたい注意点もあります。
元本保証ではない
NISAは、投資で得た利益が非課税になる制度であり、損失を防ぐ制度ではありません。
購入した投資信託や株式の価格が下がれば、投資した金額を下回る可能性があります。
NISA口座で損失が出ても、税制上の損益通算はできない
通常の課税口座では、一定の条件のもとで株式などの損失と利益を相殺する「損益通算」が可能です。
しかし、NISA口座で発生した損失は、課税口座の利益と損益通算できず、繰越控除の対象にもなりません。
NISAは利益が出た場合に税制上のメリットがありますが、損失が出た場合にはこのような制約があることを理解しておきましょう。
人気ランキングだけで選ばない
SNSやランキングで紹介されている商品が、必ずしも自分に合っているとは限りません。
投資対象や信託報酬、リスクなどを確認し、自分の投資目的や資産状況に合うかを考えましょう。
人気があることや、過去に高いリターンを記録したことだけを理由に購入するのは避けたいところです。
まとめ:NISAは自分に合った投資先を選ぼう
今回は、NISAで購入できる代表的な投資先と、投資信託を選ぶときのポイントについて解説しました。
最後に、今回の内容を振り返ってみましょう。
- 世界各国の株式に幅広く投資したいなら、全世界株式が選択肢になる
- 米国企業の成長に期待したいなら、S&P500に連動する商品が選択肢になる
- 株式以外の資産にも分散したいなら、バランス型投資信託を検討できる
- 投資信託を選ぶ際は、投資対象や信託報酬、リスクを確認する
- 投資は余裕資金で行い、無理のない金額から始める
NISAで大切なのは、人気の商品をそのまま購入することではありません。
自分の投資目的やリスク許容度を考え、納得できる商品を選ぶことです。
まずは全世界株式やS&P500など、代表的な投資先の特徴を比較するところから始めてみましょう。
焦らず、自分に合った方法で長期的な資産形成を考えていきましょう。
コメント