「NISAってよく聞くけど、結局何なの?」
「NISAを使うとお金が増えるの?」
「投資を始めるならNISAを使ったほうがいいの?」
ニュースやSNSなどで「NISA」という言葉を目にする機会が増えました。
しかし、投資を始めたばかりの人にとっては、NISAがどんな制度なのか分かりにくいですよね。
NISAは、株式や投資信託などへの投資で得られた利益を非課税にできる制度です。
通常、投資で利益が出ると税金がかかりますが、NISA口座を利用して投資した場合、一定の範囲内で利益が非課税になります。
この記事では、NISAとは何なのか、どんな仕組みなのか、メリット・デメリットまで初心者向けに分かりやすく解説します。
NISAとは?
NISA(ニーサ)とは、「少額投資非課税制度」のことです。
NISAの大きな特徴は、投資によって得られた利益が非課税になることです。
例えば、株式や投資信託に100万円を投資して、120万円になったとします。
この場合、利益は20万円です。
通常の課税口座では、この20万円の利益に対して税金がかかります。
一方、NISA口座で投資していれば、一定の範囲内でこの利益に税金がかかりません。
つまり、NISAは、「投資で得た利益に税金がかからなくなる制度」
と考えると、初心者にも分かりやすいでしょう。
ただし、NISAそのものが投資商品というわけではありません。
NISAは、投資をするための「非課税の仕組み」です。
ここは非常に重要なポイントです。
NISAは「投資商品」ではない
NISAについて調べていると、
「NISAを買う」
「NISAで運用する」
という表現を見かけることがあります。
しかし、正確には少し違います。
NISAは株式や投資信託のような「商品」ではありません。
例えば、
- 投資信託
- 日本株
- 米国株
などを購入するときに、NISAという非課税制度を利用するというイメージです。
簡単にすると、
投資商品=何に投資するか
NISA=税金を優遇してもらうための制度
という違いがあります。
なぜNISAがあるの?
では、なぜ国はNISAという制度を作ったのでしょうか?
大きな目的の一つが、個人の資産形成を後押しすることです。
日本では、銀行預金などにお金を置いておく人が多い一方で、物価が上昇すると、お金の「買える力」が低下する可能性があります。
そこで、長期的な資産形成の選択肢として、投資を利用しやすくするためにNISA制度が整備されています。
2024年1月からはNISAが大きく拡充され、現在の制度になりました。
現在のNISAでは、非課税保有期間が無期限となり、制度自体も恒久化されています。
NISAの仕組みを簡単に理解しよう
NISAには、現在、
- つみたて投資枠
- 成長投資枠
の2つがあります。
この2つは併用することができます。
それぞれの違いを簡単に見てみましょう。
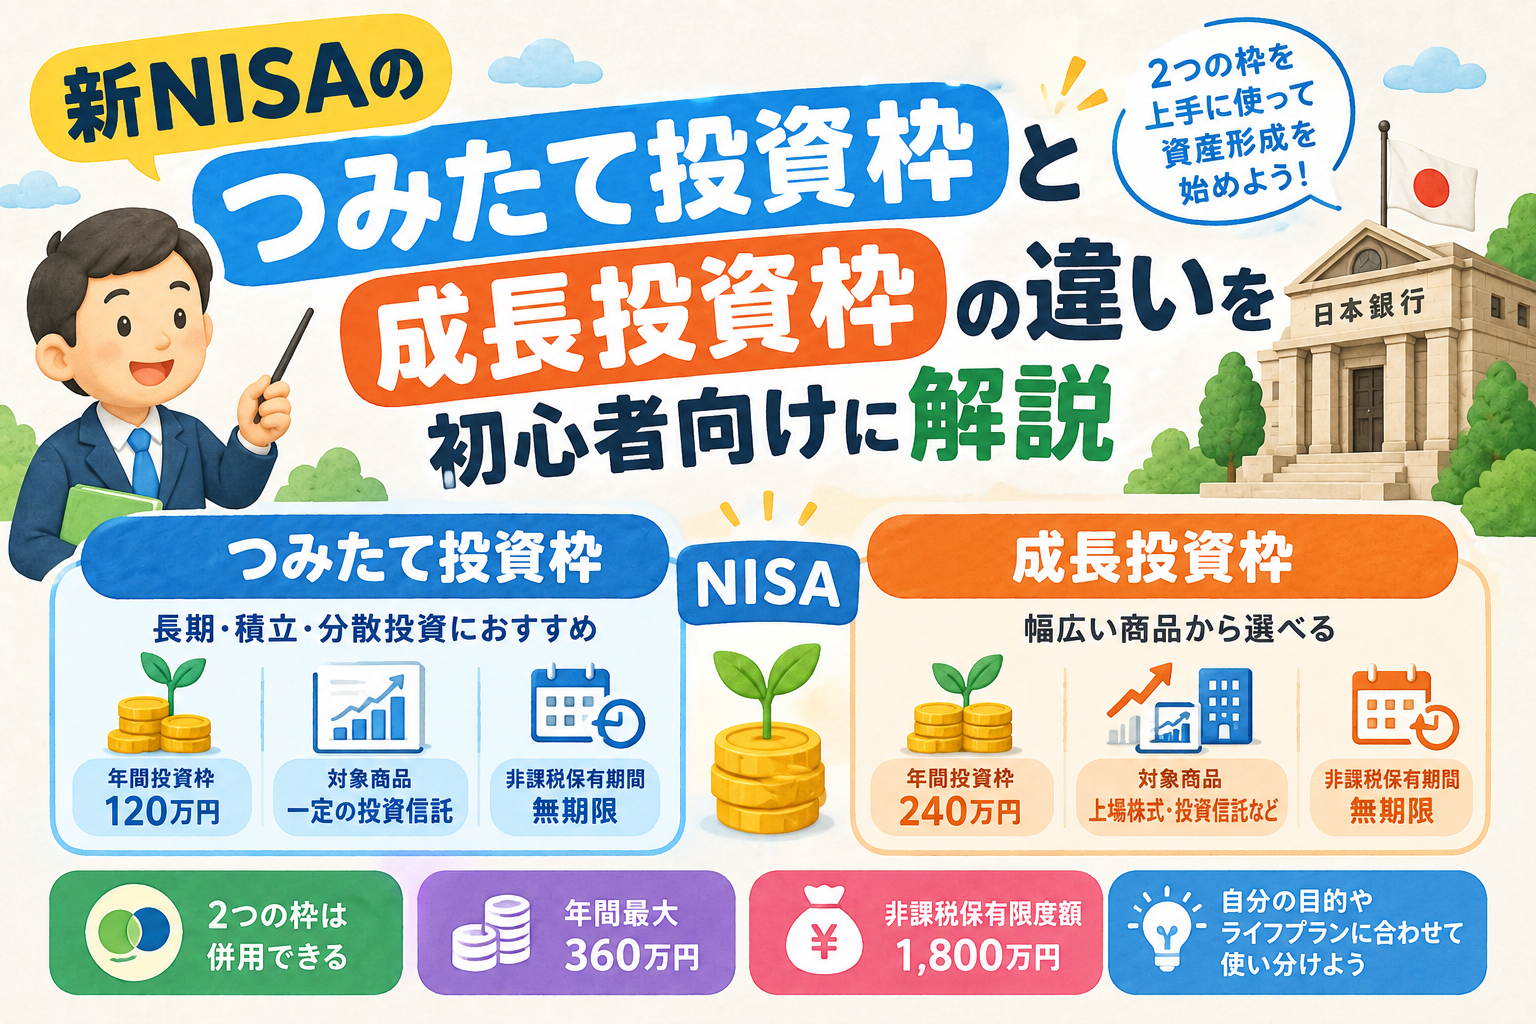
| つみたて投資枠 | 成長投資枠 |
|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有期間 | 無期限 | 無期限 |
| 主な対象商品 | 一定の投資信託 | 上場株式・投資信託など |
| 併用 | 可能 | 可能 |
※2026年9月時点
つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託が対象です。
一方、成長投資枠では、上場株式や投資信託など、より幅広い商品に投資できます。
つみたて投資枠とは?
つみたて投資枠は、長期的にコツコツ投資したい人向けの枠です。
年間120万円まで投資できます。
対象となる商品は、金融庁が定めた基準を満たす一定の投資信託に限られています。
そのため、投資初心者が商品を選ぶ際にも、ある程度選択肢を絞りやすくなっています。
例えば、
- 全世界株式
- S&P500などの米国株式
- その他のインデックス型投資信託
など、長期・積立・分散投資に利用される商品があります。
ただし、「NISA対象商品=必ず儲かる」という意味ではありません。
投資信託には価格変動があり、元本割れする可能性もあります。
成長投資枠とは?
成長投資枠では、年間240万円まで投資できます。
つみたて投資枠よりも幅広い商品が対象となっており、上場株式や投資信託などに投資できます。
例えば、
- 日本株
- 米国株
- ETF
- 一定の投資信託
などがあります。
ただし、すべての株式や投資信託が対象になるわけではありません。
対象商品には一定の条件があるため、実際に投資する際は対象商品かどうかを確認する必要があります。
NISAはいくらまで投資できる?
NISAには、1年間に投資できる金額だけでなく、生涯を通じて利用できる非課税保有限度額もあります。
現在のNISAでは、非課税保有限度額は合計1,800万円です。
そのうち、成長投資枠で利用できるのは1,200万円までとなっています。
整理すると、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間最大:合計360万円
- 非課税保有限度額:合計1,800万円
- 成長投資枠:1,200万円まで
- 非課税保有期間:無期限
となります。
非課税保有限度額とは?
非課税保有限度額とは、NISAを利用して非課税で保有できる投資商品の購入金額の上限です。
現在のNISAでは、非課税保有限度額は1,800万円です。
例えば、NISAで100万円分の投資信託を購入すると、1,800万円のうち100万円分を利用したことになります。残りの非課税保有限度額は1,700万円です。
なお、投資した商品が値上がりして100万円から150万円になったとしても、非課税保有限度額として使われるのは基本的に購入時の100万円分です。
また、NISAで保有している商品を売却した場合、売却した商品の購入時の金額(簿価)分について、翌年以降に非課税保有限度額を再利用できます。
「年間投資枠」は1年間に投資できる金額、「非課税保有限度額」はNISAで非課税のまま保有できる金額の上限と覚えておくと分かりやすいでしょう。
年間投資枠と生涯の非課税枠は別物
ここは少しややこしいポイントです。
年間投資枠は、「1年間にいくらまで投資できるか」という上限です。
一方、非課税保有限度額は、
「NISAで保有できる商品の取得価額の合計はいくらまでか」という上限です。
そのため、年間360万円を毎年投資できるからといって、毎年360万円の非課税枠が新しく積み上がっていくわけではありません。
NISAで商品を売ったらどうなる?
NISAでは、保有している商品を売却すると、その商品の取得価額(簿価)分の非課税保有限度額を翌年以降に再利用できます。
例えば、100万円で購入した投資信託を150万円で売却したとします。
この場合、売却した金額150万円ではなく、購入時の100万円分の非課税保有限度額が、翌年以降に再利用できるようになります。
ここも、「売ったらNISAの枠が全部なくなる」というわけではないので覚えておきましょう。
NISAのメリット
ここからは、NISAを利用するメリットを見ていきましょう。
投資の利益が非課税になる
NISA最大のメリットです。
通常、株式や投資信託などへの投資で得られた売却益や配当・分配金には、原則として約20%の税金がかかります。
一方、NISA口座で投資した商品から得られる利益は、一定の範囲内で非課税になります。
例えば、投資によって10万円の利益が出たとします。
通常の課税口座では、その利益に対して税金がかかります。
しかしNISAなら、NISA口座での非課税対象となる利益について税金がかかりません。
長期間投資するほど、この違いが積み重なる可能性があります。
非課税期間が無期限
以前のNISAでは、非課税で保有できる期間に制限がありました。
しかし、2024年からの新しいNISAでは、非課税保有期間が無期限になっています。
つまり、
「○年以内に売らなければいけない」
という期限を気にする必要がありません。
長期的な資産形成を考えている人にとって、大きなメリットです。
少額から始められる
NISAは「大きなお金がないと利用できない」という制度ではありません。
金融機関によっては、少額から投資信託の積立を始めることができます。
例えば、
毎月1万円
から投資を始めることもできます。
いきなり大きな金額を投資するのではなく、自分の家計に無理のない範囲から始められるのも、NISAの魅力です。
長期・積立・分散投資と相性がいい
特につみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。
例えば、
毎月3万円を投資する
↓
株価が高いときも買う
↓
株価が下がったときも買う
↓
長期間続ける
というように、定期的に投資を続けることができます。
もちろん、積立投資をすれば必ず利益が出るわけではありません。
それでも、毎回「今買うべきか?」とタイミングを考える負担を減らしながら、長期的な資産形成を目指せるのはメリットの一つです。
NISAのデメリット・注意点
ここまでNISAのメリットを紹介してきましたが、NISAにも注意点があります。
NISAを使っても投資のリスクはなくならない
これは非常に重要です。
NISAは税金を優遇する制度であって、投資の損失を防いでくれる制度ではありません。
例えば、100万円を投資して80万円になった場合、NISAを利用していても20万円の損失です。
つまり、
NISA=絶対に儲かる制度
ではありません。
NISAを利用する場合でも、投資する商品の値動きやリスクを理解しておく必要があります。
NISA口座で出た損失は、他の利益と損益通算できない
通常の課税口座では、株式などの売買で損失が出た場合、一定の条件のもとで他の利益と相殺する「損益通算」ができます。
しかし、NISA口座で発生した損失は、税務上ないものとされるため、他の課税口座の利益と損益通算することはできません。
そのため、
「NISAだから税金面ですべて有利」
と考えるのではなく、制度の特徴を理解して利用することが大切です。
投資できる商品には制限がある
NISAなら何でも投資できるわけではありません。
特に、つみたて投資枠では対象となる投資信託が一定の基準によって限定されています。
成長投資枠でも、対象外となる商品があります。
そのため、購入したい商品がNISAの対象になっているか、事前に確認しましょう。
金融庁では、つみたて投資枠の対象商品を公開しています。
NISAと普通の投資は何が違う?
「NISAじゃない投資と何が違うの?」
という疑問もあると思います。
一番大きな違いは、利益に対する税金です。
| NISA口座 | 課税口座 |
|---|
| 投資できる商品 | NISA対象商品 | より幅広い |
| 投資の利益 | 非課税 | 原則課税 |
| 非課税保有期間 | 無期限 | ― |
| 投資元本の保証 | なし | なし |
| 損失のリスク | あり | あり |
つまり、NISAは「投資そのものを変える制度」ではありません。
同じ投資商品でも、NISAを利用することで利益に対する税金を抑えられる可能性があるということです。
NISAでは何に投資すればいい?
ここは非常に悩むところですよね。
結論からいうと、
「NISAならこの商品を買えば正解」というものはありません。
自分の年齢や収入、資産状況、投資期間、リスクの取り方などによって選択肢は変わります。
例えば、長期的な資産形成を目的としている人の場合、
- 全世界株式
- S&P500などの米国株式
- その他のインデックスファンド
などが選択肢になることがあります。
当ブログでもこれまで、
「投資信託とは?」
「インデックス投資とは?」
「S&P500とは?」
「全世界株式とは?」
などを紹介してきました。
NISAを理解したうえで、次は「NISAで何を買うか」を考えてみると、投資についてさらに理解しやすくなるでしょう。
関連記事:
投資信託の選び方とは?初心者がみるべきポイントを分かりやすく解説
インデックス投資とは?仕組みやメリット・デメリットを初心者向けに解説
S&P500とは?構成銘柄や特徴、メリット・デメリットを初心者向けに解説
全世界株式とは?メリット・デメリットやS&P500との違いを解説
NISAは20代から始めたほうがいい?
「まだ20代だから投資は早いかな?」
と思う人もいるかもしれません。
個人的には、年齢だけを理由に投資を始める・始めないを決める必要はないと思います。
20代には、30代や40代よりも長い投資期間を確保できる可能性があります。
一方で、
- 生活費が足りない
- 借金の返済がある
- 近いうちに使う予定のお金しかない
という状態で無理に投資する必要もありません。
まずは生活に必要なお金を確保したうえで、余裕資金を使って長期的な資産形成を考えることが大切です。
「投資を始めること」よりも、「無理なく続けられる金額で始めること」のほうが重要です。
NISAを始めるまでの流れ
NISAを始める流れは、大きく分けると次のようになります。
STEP1:金融機関を選ぶ
証券会社や銀行などから、NISAを利用する金融機関を選びます。
STEP2:NISA口座を開設する
NISAを利用するための口座を開設します。
STEP3:投資する商品を選ぶ
自分の投資目的やリスク許容度などを考えて、商品を選びます。
STEP4:購入する
一括で購入する方法や、毎月一定額を積み立てる方法などがあります。
STEP5:長期的に運用する
購入したら、短期的な値動きだけを見て慌てるのではなく、自分の投資目的に合わせて運用していきます。
NISAについてよくある質問
NISAは無料で使える?
NISAという制度自体を利用するための手数料がかかるわけではありません。
ただし、投資する商品には購入時手数料や信託報酬などのコストがかかる場合があります。
また、金融機関によって手数料などの条件が異なる場合もあるため、確認しておきましょう。
NISAは元本保証される?
いいえ。
NISAは預金ではなく、投資のための制度です。
そのため、投資した商品の価格が下落すれば、元本を下回る可能性があります。
NISAを使えば必ず儲かる?
いいえ。
NISAは税金を優遇する制度であり、投資の利益を保証するものではありません。
利益が出る可能性がある一方で、損失が出る可能性もあります。
NISAは18歳から利用できる?
2026年9月時点では、NISAの対象年齢は18歳以上です。
なお、2027年以降には、つみたて投資枠について0~17歳も対象とする制度改正が予定されています。
制度は今後変更される可能性があるため、最新情報は金融庁などの公式サイトで確認しましょう。
まとめ
今回はNISAについて、初心者向けに解説しました。
NISAを簡単にまとめると、
NISA=投資で得た利益を非課税にできる制度
です。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあり、それぞれを併用できます。
また、2024年からのNISAでは、
- 年間投資枠は最大360万円
- 非課税保有限度額は合計1,800万円
- 非課税保有期間は無期限
- 制度は恒久化
となっています。
ただし、NISAを使えば必ず利益が出るわけではありません。
投資には価格が下落するリスクもあるため、「NISAだから安心」ではなく、自分が何に投資しているのかを理解することが大切です。
これから投資を始める人は、まずNISAの仕組みを理解し、そのうえで「どの商品に投資するのか」を考えてみましょう。
参考・出典
金融庁「NISAの抜本的拡充・恒久化のイメージ」PowerPoint プレゼンテーション
※本記事の内容は2026年9月時点の情報をもとに作成しています。NISAの制度や対象商品などは今後変更される可能性があります。投資は元本が保証されているものではなく、最終的な投資判断はご自身で行ってください。
コメント